Après des années de léthargie causées par la crise financière, le marché des capitaux domestique est devenu de plus en plus intéressant pour les investisseurs ces dernières années, non seulement pour les investisseurs nationaux mais aussi pour ceux des pays voisins. Cela est attesté par les nouvelles de la fin août selon lesquelles la société d’investissement slovène Ilirika est devenue le premier membre distant de la Bourse de Zagreb. Ilirika n’est pas complètement inconnue en Croatie.
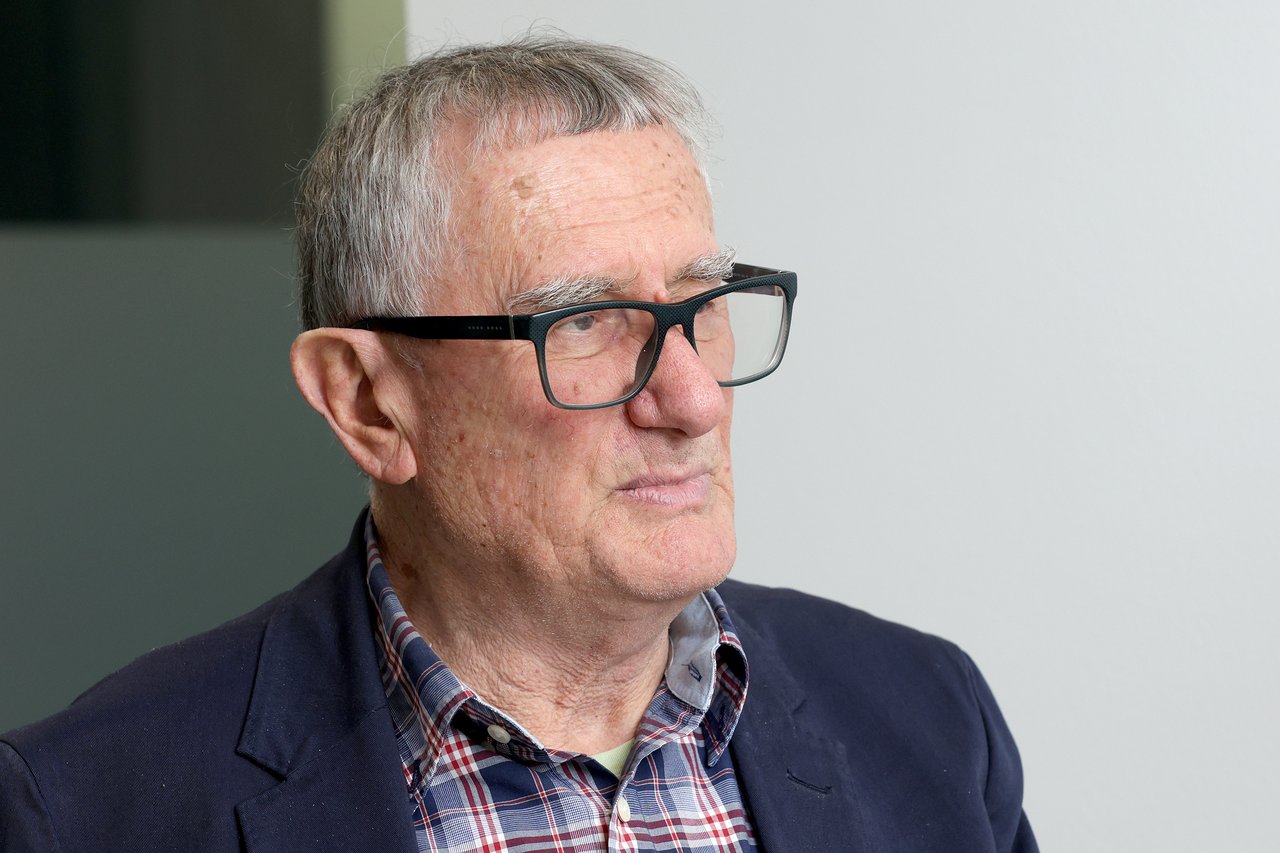
Avant la crise, elle avait une succursale ici qui, en 2007, au sommet du marché, avait un chiffre d’affaires de 128 millions d’euros. Cependant, avec le début de la crise, elle s’est retirée de Croatie. Que pense Igor Štemberger, le fondateur et PDG d’Ilirika et l’un des vétérans de la bourse slovène, aujourd’hui de cette décision et de l’état actuel des bourses slovène et croate ?
Ilirika est devenue un membre distant de la Bourse de Zagreb. Qu’est-ce qui vous a motivé à prendre cette décision et quels avantages vos clients en tireront-ils ?
– Zagreb devient un centre régional de plus en plus important pour le marché des capitaux où les entreprises, le capital, les acheteurs et les vendeurs se rencontrent. En tant qu’entreprise, nous voulons croître et avancer, donc nous devons suivre ce développement. Ilirika est un intermédiaire financier, il est donc essentiel pour nous d’être là où les économies régionales seront collectées et dirigées à l’avenir et où des transactions importantes liées au capital seront réalisées. Nous avons l’intention de lister initialement deux de nos fonds ETF à la Bourse de Zagreb, et plus tard d’élargir l’offre à un troisième.
Nous voulons offrir aux investisseurs croates un accès simple et rentable à des investissements diversifiés sur les marchés domestiques, régionaux et mondiaux. Une raison importante de devenir membre de la Bourse de Zagreb est l’introduction du compte d’investissement croate, HIR. Selon le projet de loi qui était en discussion publique, c’est l’un des arrangements les plus avancés et modernes pour les comptes d’investissement dans l’Union européenne. Nous voulons être prêts lorsque ce système prendra vie et nous sommes convaincus que nos produits sont de haute qualité et modernes.
À quel point le marché des capitaux croate est-il intéressant pour les investisseurs slovènes et vos clients ? Quelles actions suscitent le plus d’intérêt ?
– Le marché croate devient de plus en plus intéressant pour les investisseurs slovènes. Il y a le plus d’intérêt pour les entreprises plus grandes et plus liquides telles que Končar, Hrvatski Telekom et Atlantic Grupa. Les investisseurs recherchent principalement des entreprises de qualité avec de bons résultats commerciaux, une stratégie claire et une politique de dividende appropriée. Plus important encore, la Bourse de Zagreb et le gouvernement croate ont reconnu l’importance de développer le marché des capitaux, d’ouvrir des structures de propriété, d’effectuer des offres publiques d’actions et de lever des capitaux. Cela permet le développement principalement des entreprises croates, et plus tard, nous l’espérons, celles de la région élargie. Par conséquent, nous nous attendons à ce qu’avec le temps, il y ait plus d’instruments financiers et d’actions intéressantes à la Bourse de Zagreb. Cela donne une raison d’optimisme tant pour les investisseurs que pour les courtiers.
Quelle est la position du gouvernement de Janez Janša envers le marché des capitaux slovène ?
– Lors des mandats précédents, certaines modifications fiscales utiles ont été apportées, principalement la réduction de la charge fiscale sur les plus-values. C’était un pas en avant. Cependant, un changement fiscal ne signifie pas encore une stratégie globale pour le développement de la bourse. Jusqu’à présent, nous n’avons pas vu de plan de développement spécifique. Nous espérons que le gouvernement actuel prêtera plus d’attention à ce domaine.
La Slovénie a introduit un compte d’investissement individuel INR pour encourager les citoyens à investir. Quelles ont été les expériences jusqu’à présent et comment cela a-t-il affecté le chiffre d’affaires des sociétés de courtage slovènes ?
– L’introduction de l’INR est certainement un mouvement positif. Non seulement pour le marché des capitaux mais aussi parce que c’est un produit d’épargne-investissement à long terme utile pour les jeunes, la génération intermédiaire et les investisseurs plus âgés. Il offre aux investisseurs un traitement fiscal nettement plus favorable et leur permet de créer des actifs financiers à long terme. En même temps, cela a suscité l’intérêt de nouveaux investisseurs et a augmenté l’activité des sociétés de courtage.
Quelles solutions du marché slovène recommanderiez-vous à la Croatie ?
– J’aurais du mal à recommander quoi que ce soit de significatif que vous n’ayez pas déjà ; dans de nombreux domaines, vous avez plus que nous. Dans le développement du marché des capitaux, la Croatie est actuellement en avance sur la Slovénie. Avec l’aide du compte d’investissement, qui a une limite de 200 000 euros, et plus tard 250 000 euros, vous créerez une base d’investisseurs encore plus grande. En même temps, la Croatie soutient systématiquement les entreprises à la recherche de capitaux pour croître, effectue de nouvelles offres publiques et construit un système dans lequel l’État, la bourse, les intermédiaires financiers, les fonds de pension et les entreprises coopèrent. Elle aide activement ses entreprises à lever des capitaux et à construire des systèmes d’affaires plus grands. Chaque offre publique réussie est aussi une école et une fondation pour la suivante. Ma réponse honnête est qu’à ce moment, la Slovénie devrait apprendre de la Croatie, et non l’inverse.
Ilirika était directement sur le marché croate jusqu’à il y a quinze ans ; vous aviez une succursale à Zagreb. Pourquoi avez-vous quitté la Croatie et comment voyez-vous cette décision aujourd’hui ?
– J’ai fait une erreur avec cette décision ; je regrette aujourd’hui d’avoir fermé la succursale croate. La principale raison était la crise financière exceptionnellement forte de 2008. J’avais peur que nous ne puissions pas maintenir toutes les activités avec succès, donc je voulais réduire le fardeau et me concentrer sur les marchés clés. J’admets, je ne m’attendais pas à ce que la Croatie, avec Zagreb, prenne le rôle de leader dans le développement du marché des capitaux dans la région. Et rien n’indique qu’elle ne réussira pas dans cela. La crise a été extrêmement difficile en Slovénie. Parmi les 64 membres de la Bourse de Ljubljana au milieu des années 90, seuls Ilirika et trois banques sont restés après la crise. Cela montre à quel point les circonstances étaient difficiles à l’époque. Si je devais décider à nouveau aujourd’hui, je n’aurais pas fermé la succursale croate.
Ilirika est l’une des plus anciennes sociétés de courtage en Slovénie, et vous êtes l’un des vétérans du marché des capitaux slovène. En quoi la bourse slovène diffère-t-elle aujourd’hui de ses débuts ?
– Tout d’abord, parmi les participants au marché et les investisseurs, il n’y a plus l’enthousiasme et le désir de progrès qui existaient auparavant. La crise financière a révélé de nombreuses erreurs, détours et exemples de non-conformité aux règles. Les gens se sont souvenus de la mauvaise expérience avec la bourse et ont redirigé une grande partie de leurs économies ailleurs. Les ménages slovènes ont aujourd’hui près de 33 milliards d’euros sur des comptes bancaires, mais seule une petite partie de leurs économies est investie directement sur le marché des capitaux. Avec les obligations d’État, les comptes d’investissement individuels et de bons rendements sur les actions domestiques, la méfiance diminue lentement. Cependant, le trading pour le simple plaisir de trader ne développera pas le marché des capitaux.
Le développement ne sera possible que lorsque de nouveaux contenus, de nouveaux produits et de nouvelles entreprises arriveront à la bourse, et lorsque leurs propriétaires seront prêts à offrir une partie de leur propriété à de nouveaux investisseurs. Les entrepreneurs slovènes sont réticents à s’ouvrir car devenir public nécessite une plus grande transparence. Si un entrepreneur croit en son entreprise, il n’y a rien de mal à offrir 10, 15 ou 20 pour cent de l’entreprise à la bourse pour attirer des capitaux, de nouveaux investisseurs, de nouvelles idées et une nouvelle énergie. La bourse d’aujourd’hui, en revanche, est beaucoup plus réglementée. Les réglementations, la supervision et la protection des clients sont incomparablement plus strictes qu’au début.