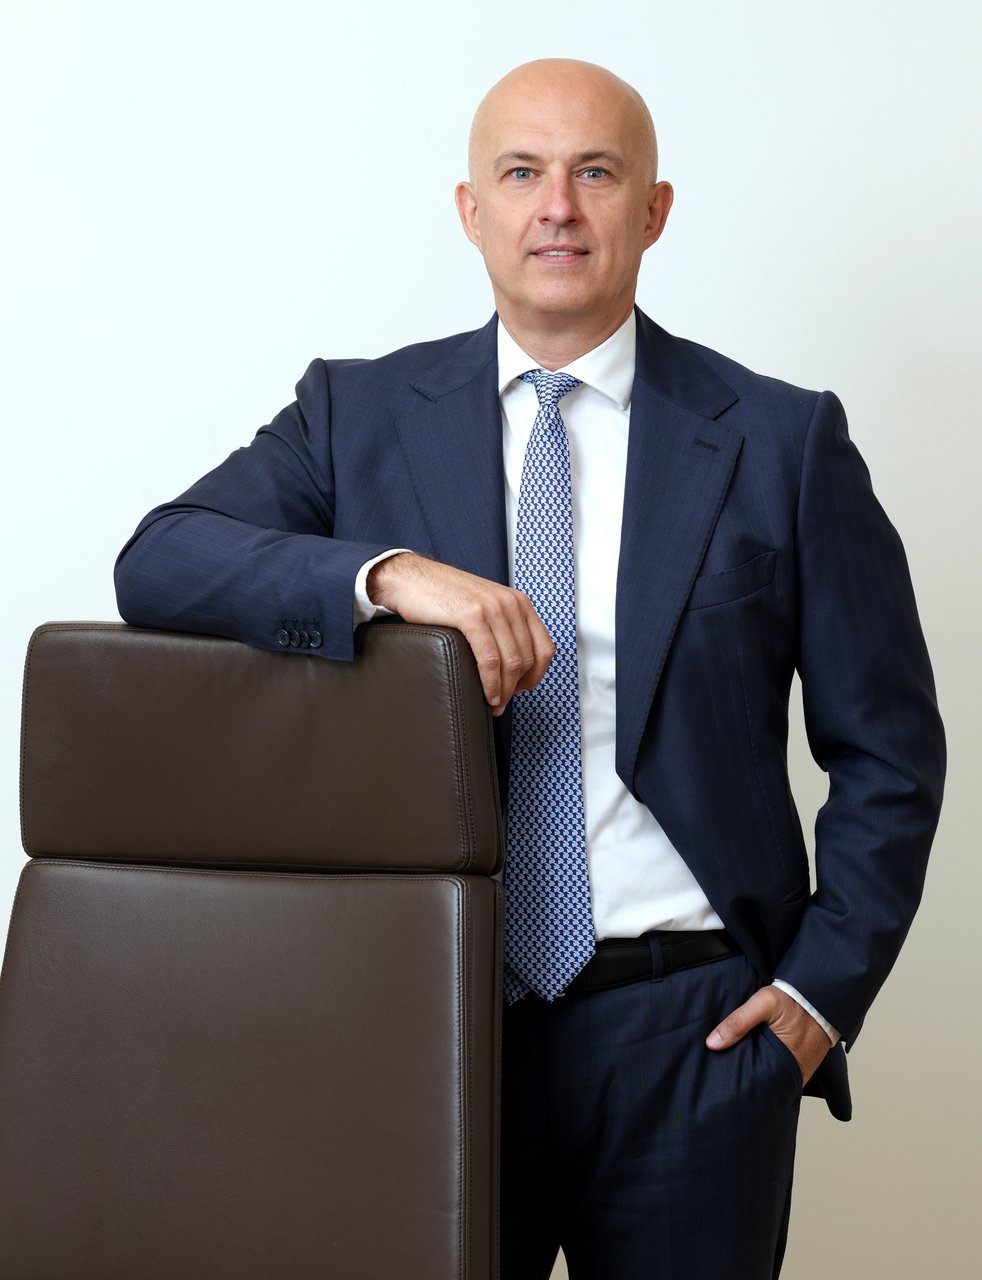
Une économie forte est inimaginable sans des banques solides, et le marché croate est dominé par cinq grandes banques, principalement détenues par des étrangers. Depuis des décennies, la plus grande est Zagrebačka banka, détenue par l’italien UniCredit, qui malgré sa taille partage le sort de l’ensemble du secteur bancaire, ainsi que de l’économie, qui ne croît plus aussi dynamiquement que lors des dernières années. Que signifie cela pour les banques, qui font face simultanément à une potentielle taxation supplémentaire en raison des bénéfices excessifs, ainsi qu’à la question encore non résolue de la conversion des prêts en francs suisses ? Nous en avons discuté avec Dalibor Ćubela, le PDG avec 25 ans d’expérience dans le secteur bancaire. Originaire de Mostar, il a commencé sa carrière bancaire en 2001 en tant que directeur de l’agence de Mostar de Zagrebačka banka BH. Il a rejoint le conseil d’administration en 2020, prenant le poste de directeur général et de vice-président du conseil d’administration. Après avoir rejoint le conseil d’administration de Zaba, il a également occupé divers postes de direction au sein du groupe UniCredit. En juillet 2024, il a été nommé président du conseil d’administration de Zaba.
Zagrebačka banka a réalisé environ 500 millions d’euros de bénéfices l’année dernière sur une base non consolidée. Elle a enregistré une croissance des bénéfices de 13 pour cent, bien supérieure à la moyenne de l’année dernière des autres grandes banques. Qu’est-ce qui a influencé un tel résultat ?
– C’est le résultat de nombreuses activités plus petites et plus grandes, mais aussi de l’excellence opérationnelle que nous proclamons depuis des années, extrayant ainsi l’optimum du réseau opérationnel. Il convient également de noter le développement des canaux numériques qui ont augmenté la productivité. Les employés ne perdent plus de temps sur des produits simples tels que les transactions de paiement, et même des prêts plus simples. Tout cela se faisait exclusivement en agence jusqu’à il y a environ dix ans. Aujourd’hui, les clients peuvent le faire eux-mêmes dans l’application, et les employés peuvent se concentrer sur des produits plus complexes et apportant une plus grande valeur.
La numérisation réduit-elle le personnel ?
– Ce processus a certainement influencé la croissance de la productivité et de l’efficacité. Une grande partie de nos processus a été automatisée et robotisée, optimisant ainsi la main-d’œuvre. Cependant, il ne faut pas craindre qu’à l’avenir, les banques n’aient plus besoin de personnes. Dans les années à venir, il sera crucial de former intelligemment les employés à de nouvelles compétences et emplois et de se concentrer sur des domaines spécifiques tels que la croissance des risques cybernétiques, la lutte contre la fraude ou des solutions spécifiques aux besoins des clients. L’accent sera également mis sur des activités où, en raison de leur complexité, les ordinateurs ne pourront pas remplacer les humains.
La Banque centrale européenne a augmenté le taux d’intérêt de 25 points de base à 2,25 pour cent lors de sa réunion de juin. Une autre augmentation à 2,5 pour cent est attendue d’ici la fin de l’année. Ce saut de taux d’intérêt ne sera pas comme celui de 2023 où il a été augmenté de 400 points de base. Comment cela affectera-t-il les revenus d’intérêt de la banque, tant des dépôts à vue à la banque centrale que des prêts ?
– Dans le portefeuille de prêts aux citoyens, la plus grande partie des placements est contractée à un taux d’intérêt fixe, ce qui les protège du risque de hausse des taux d’intérêt. Je ne m’attends pas non plus à de grands changements dans les nouveaux prêts. En ce qui concerne les prêts aux entreprises, qui sont principalement contractés à un taux d’intérêt variable, il y aura certainement un léger impact. Cependant, les taux d’intérêt plus élevés sur le coût du capital se transmettent avec un retard. D’autres facteurs influencent également cela, tels que la concurrence sur le marché, où il est évident qu’en raison de la forte liquidité et des ambitions des concurrents sur le marché, il y a un grand appétit pour le financement, en particulier pour les petites transactions. La conséquence de cette saine concurrence, associée à une forte liquidité, est que les taux d’intérêt en Croatie sont parmi les plus bas de l’Union européenne. C’est une bonne question de savoir si cette situation est réaliste. Si de tels taux d’intérêt bas dorlotent l’économie et l’endorment dans l’idée qu’un tel environnement durera éternellement, et qu’elle n’utilise pas le capital bon marché actuel pour accroître sa compétitivité et renforcer structurellement les entreprises en diversifiant les sources de revenus, alors nous parlerons d’une occasion manquée. Souvent, l’argent économisé sur les intérêts va à d’autres activités qui ne sont pas toujours au service du développement de l’entreprise et de la création de couches de protection pour des circonstances imprévues. Par conséquent, les propriétaires et les gestionnaires doivent être conscients de leur rôle dans le renforcement structurel de l’économie.
Croyez-vous que l’économie n’a pas suffisamment de telles couches de protection ?
– Si vous regardez les profils des grandes entreprises, elles sont assez solides, leurs bilans sont assainis. La Croatie a traversé la catharsis de la récession, et la restructuration réussie des entreprises en difficulté a apporté une certaine discipline aux affaires. De plus, les bilans des banques – et en raison de la croissance des indicateurs économiques – se sont considérablement renforcés. Les entreprises ont des couches de capital protectrices, mais les circonstances changent. Tout comme les banques ont des concurrents, chaque entreprise en a aussi. Il n’y a pas de sommeil sur le marché. Il est nécessaire de réfléchir aux dangers potentiels dans le contexte de la concurrence sur le marché, de voir comment renforcer et diversifier les sources de revenus. Si un produit ou un secteur ne donne pas de résultats satisfaisants une année, d’autres le feront.
La transmission de la hausse des taux d’intérêt est plus prononcée en ce qui concerne les prêts aux entreprises. Pouvons-nous nous attendre à un emprunt beaucoup plus coûteux pour les entreprises ?
– À court terme, je ne dirais pas cela. Cependant, à moyen terme, il faut prendre en compte que si les conditions de prêt dans tous les pays voisins sont à des niveaux plus élevés, des sources de financement excessivement bon marché ne peuvent pas être attendues en Croatie, surtout puisque les institutions financières allouent du capital, par exemple, aux dépôts à vue ou aux titres d’État. Si le rendement des obligations d’État est maintenant de 3,08 pour cent, il est difficile de fixer le taux d’intérêt des prêts à 2,5 pour cent, surtout dans des placements sérieux. Les banques ont leurs métriques qui définissent la rentabilité nulle, et tout ce qui est au-dessus de cela est notre marge.
En parlant de rentabilité, le gouvernement a annoncé la taxation des bénéfices excessifs définis comme un écart de 15 pour cent par rapport à la moyenne des trois dernières années. Zaba sera-t-elle prise dans ce filet fiscal ?
– Les calculs préliminaires montrent que la banque n’a pas ce niveau de croissance des bénéfices, donc je ne m’attends pas à ce que nous soyons frappés par ce nouveau fardeau fiscal. Une autre question est de savoir comment de tels fardeaux ont des effets positifs et négatifs. Je comprends parfaitement les efforts du gouvernement pour limiter l’inflation. Cela est certainement nécessaire, bien que l’inflation soit un phénomène qui n’est pas facile à apprivoiser car elle a mille visages. Cependant, il faut veiller à ne pas pénaliser les entreprises qui ont investi dans leur développement, de nouveaux produits, de nouveaux marchés, qui créent de nouveaux emplois, croissent et paient des impôts en République de Croatie. Elles méritent d’être louées et encouragées, pas punies. Un modèle doit être trouvé qui déterminera sous quelle forme le résultat obtenu reflète les efforts de la direction de l’entreprise pour accroître la productivité, et combien n’est qu’une simple augmentation des prix.