
La mémoire économique collective de ce pays se souvient encore de l’angoisse vécue par les débiteurs en francs suisses après que la crise de la dette a frappé la zone euro en 2010. La possibilité d’un défaut de la Grèce et de son départ de l’euro horrifiait les investisseurs mondiaux, qui cherchaient refuge de ce désastre dans le franc suisse. Le résultat fut une augmentation rapide de la valeur du ‘suisse’ – d’une moyenne de 4,85 kuna en 2009, le taux de change a grimpé à 5,28 en 2010, et l’année suivante à 6,03 kuna. En d’autres termes, il s’est renforcé d’un quart en deux ans.
Le dicton dit que l’histoire se répète rarement, mais elle rime souvent. Une telle rime se produit actuellement cette année, affectant directement des centaines de milliers de nos citoyens, et indirectement deux millions de plus. Cependant, contrairement à il y a 15 ans, les conséquences ne seront pas aussi dramatiques, heureusement. Cela concerne l’affaiblissement rapide de la valeur du dollar américain, qui érode sérieusement la valeur des investissements réalisés par les citoyens croates qui ont opté pour des actions américaines. Il y a environ une centaine de milliers de tels investisseurs – les sociétés de courtage nationales comptent aujourd’hui principalement sur des clients négociant à l’étranger, car le commerce sur la Bourse de Zagreb constitue une très petite part de leurs revenus.
Changer le Paradigme
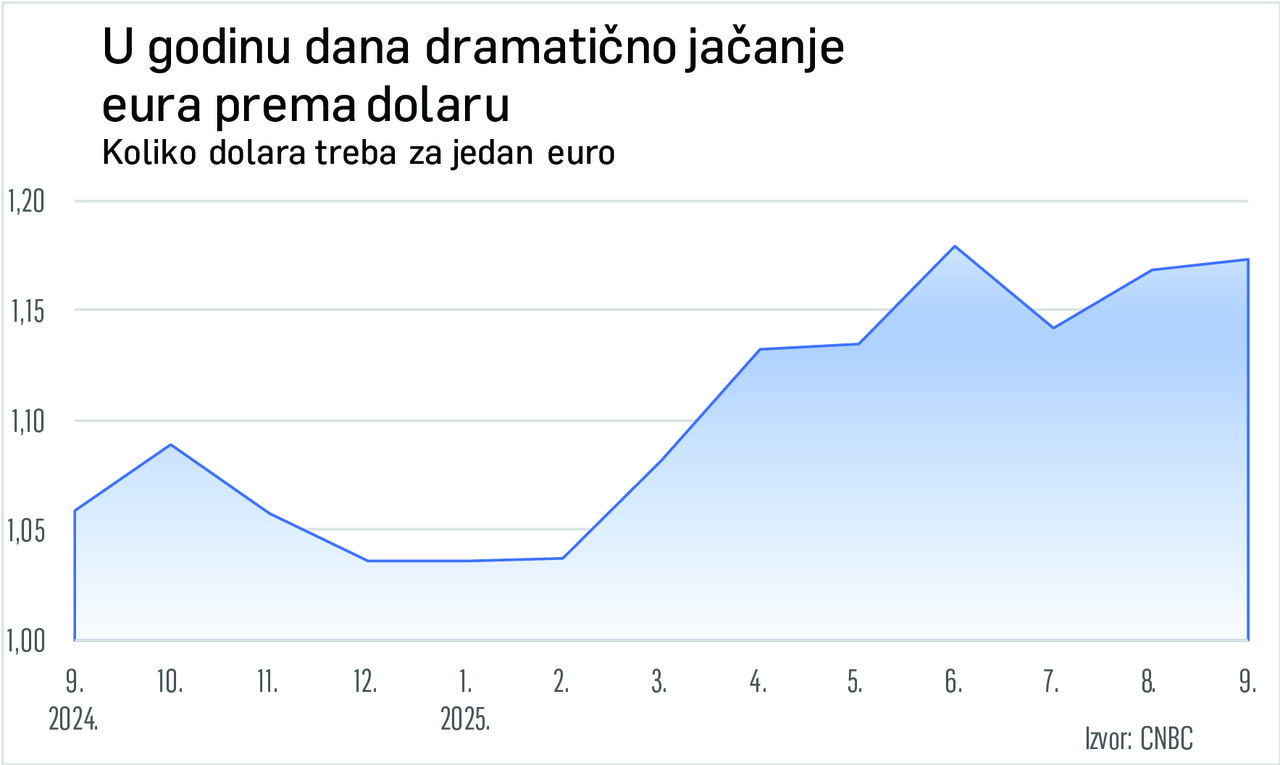
À la fin de la semaine dernière, un euro valait 1,1568 dollars, ce qui signifie que la monnaie américaine a perdu plus de 11 pour cent de sa valeur rien que cette année. Il convient de noter que le dollar s’est partiellement redressé le mois dernier ; à la mi-septembre, la valeur la plus élevée de 1,1837 dollars pour un euro a été enregistrée, approfondissant le déficit pour 2025 à 14 pour cent. L’affaiblissement du dollar a commencé à partir de niveaux considérés comme très surévalués, et le marché a trouvé une raison de correction dans l’annonce printanière des tarifs américains affectant les deux tiers du monde.
La récente reprise du dollar peut être attribuée à des problèmes européens. Principalement, les événements politiques en France, dont les marchés financiers attendent une réponse sur la capacité de Sébastien Lecornu à consolider le budget lors d’une seconde tentative au poste de Premier ministre, où il n’est resté que 27 jours. Des données décevantes de l’économie allemande ont également contribué, notamment sous la forme de la plus grande chute de la valeur des exportations en sept mois. Si vous pensiez que c’était juste un épisode d’instabilité de courte durée et que nous verrions bientôt la parité entre le dollar et l’euro à nouveau, vous vous trompez. Les analystes de Raiffeisen Bank s’attendent à ce qu’au premier semestre 2026, le taux de change atteigne 1,20 dollars pour un euro.
Dans de telles circonstances, une partie significative du paradigme d’investissement dans les titres américains est en train de changer. En bref, acheter des actions, telles que Nvidia ou Apple, ne signifie plus seulement parier sur leur croissance de rentabilité. Aujourd’hui, cela signifie également parier sur le renforcement du dollar. Et à ce moment, il n’y a pas de calcul à faire là-dessus. Plus précisément, l’indice des actions américaines, le S&P 500, a augmenté cette année autant que le dollar a faibli, ce qui signifie que le profit réel pour les investisseurs de la zone euro est négatif lorsque l’inflation est prise en compte. Bien que les actions offrent une protection contre l’inflation à long terme, il ne faut pas s’attendre à ce que chaque augmentation des prix à la consommation soit accompagnée d’une hausse des marchés boursiers, déclare Goran Dubček, partenaire de la société de gestion de fonds d’investissement alternatif Mathematica Capital Partners.
Aussi adapté à Washington
– En fait, les chocs inflationnistes impactent souvent négativement les actions en raison de l’impact sur la consommation, mais aussi en raison des politiques monétaires restrictives auxquelles les banques centrales ont recours pendant de telles périodes pour atteindre leur objectif principal – la stabilité des prix. Cependant, les revenus et les bénéfices des entreprises sont des valeurs nominales, et c’est précisément pourquoi les actions protègent contre l’inflation à long terme. Investir dans n’importe quel instrument en dehors de sa propre monnaie nationale est essentiellement deux décisions : un pari sur l’augmentation du prix de ce titre et un pari sur le renforcement de la monnaie dans laquelle on investit – affirme Dubček.
En raison des énormes déficits des États-Unis et de l’augmentation incontrôlable de la dette, ainsi que des actions du président Donald Trump, telles que l’ingérence dans l’indépendance de la banque centrale, Dubček s’attend à un nouvel affaiblissement de la monnaie américaine. À son avis, tant qu’un dollar plus faible ne provoque pas une inflation excessivement élevée, l’administration américaine actuelle n’a pas de problème avec un nouvel affaiblissement, mais si les investisseurs mondiaux commencent à rediriger sérieusement les surplus de liquidités des États-Unis et du dollar vers d’autres monnaies et marchés, cela sera certainement un signal d’alarme. – À ce moment, nous ne voyons pas encore l’affaiblissement du dollar comme une motivation pour que le capital mondial se concentre sur les marchés européens ; au contraire, pour la première fois en 15 ans de renforcement du dollar, l’inverse s’est produit, avertissant les imprudents de l’importance de l’exposition monétaire dans un portefeuille – souligne Dubček. Les petits investisseurs croates ont déjà appris cette leçon et cherchent de plus en plus leur fortune boursière plus près de chez eux. Ivan Dražetić, responsable de l’activité obligataire chez InterCapital, déclare que les petits investisseurs sont généralement devenus prudents quant à l’investissement dans des actifs libellés en dollars. – En même temps, les indices boursiers européens ont des évaluations très attractives et ne comportent pas de risque de change pour les investisseurs européens. Par conséquent, nous constatons effectivement un intérêt accru des investisseurs européens pour les actions domestiques – note Dražetić. Son opinion sur le sort du dollar est quelque peu plus optimiste. Il rappelle que les attentes concernant les baisses de taux d’intérêt aux États-Unis (qui ont influencé l’affaiblissement du dollar) sont déjà intégrées dans le taux de change EUR/USD, et donc à ce moment, il ne semble pas que le dollar puisse continuer à se déprécier par rapport aux autres monnaies mondiales. – La peur d’un dollar faible pourrait en effet être exagérée, du moins à ce moment – évalue Dražetić.



