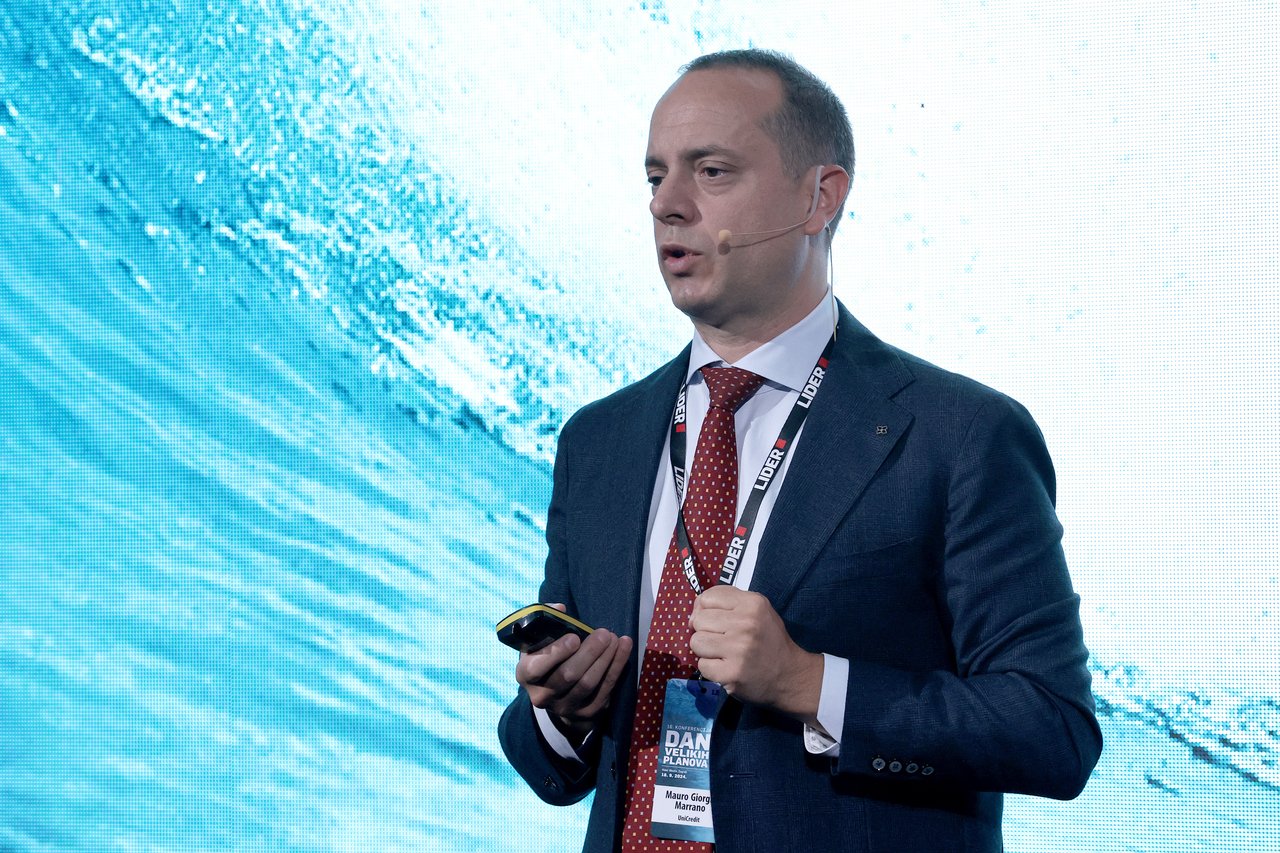
L’économie croate enregistre une croissance supérieure à la moyenne dans les cadres européens depuis plusieurs années consécutives, et les prévisions indiquent que cette tendance se poursuivra, bien que la dynamique de croissance soit quelque peu ralentie. Mauro Giorgio Marrano, analyste économique senior à la banque italienne UniCredit, discutera de ce qui déterminera la durabilité de la croissance économique dans notre pays, ainsi que dans la région d’Europe centrale et orientale, lors de la conférence Big Plans Day de Lider, qui se tiendra le 24 septembre à Zagreb. Ce conférencier a une excellente connaissance des questions économiques en Europe centrale, ayant précédemment été responsable de la coordination de l’équipe d’analystes de UniCredit dans les pays de la CEE. Avant cela, il a construit sa carrière en tant qu’économiste à la Direction générale des affaires économiques et financières (DG ECFIN) de la Commission européenne, ainsi que dans l’équipe macroéconomique du Trésor britannique.
La performance économique des pays d’Europe centrale a-t-elle répondu à vos attentes cette année ?
La croissance du PIB pour 2025 devrait être inférieure dans divers pays à ce que nous avions prévu au début de l’année, ce qui reflète principalement l’impact de l’introduction des tarifs douaniers américains en avril et, dans certains pays, des facteurs spécifiques tels que la consolidation fiscale (Roumanie, Slovaquie) et un environnement d’investissement faible (Hongrie). L’industrie automobile européenne, plus faible que prévu, a également joué son rôle, contribuant à la faiblesse de la production industrielle dans les économies de la région CEE. Néanmoins, la croissance devrait se situer entre deux et trois pour cent, sauf en Hongrie, en Roumanie, en Slovaquie et en Slovénie, où nous prévoyons qu’elle sera d’environ un pour cent ou moins, en raison des facteurs spécifiques à chaque pays mentionnés précédemment. La demande intérieure est restée le principal moteur de la croissance, tandis que les exportations nettes ont représenté un frein, reflétant une croissance faible chez les principaux partenaires commerciaux de la région et l’impact des tarifs douaniers. En 2026, nous prévoyons une amélioration de la croissance économique dans la plupart des pays, qui continuera d’être soutenue par la demande intérieure, la consommation et les investissements, ainsi qu’une reprise des exportations.
Les économies d’Europe centrale ont-elles montré une résilience surprenante dans le contexte de l’augmentation des tarifs douaniers américains sur les biens européens ?
En général, la force de la demande intérieure a contribué à atténuer l’impact des tarifs, également grâce à des marchés du travail tendus. De plus, dans certains pays, la croissance a été stimulée par l’augmentation des exportations vers les États-Unis avant l’introduction des tarifs, ce qui est un facteur qui fournira probablement un soutien décroissant. Dans le reste de 2025, l’effet des tarifs devrait se poursuivre, mais en 2026, les incitations fiscales en Allemagne soutiendront la croissance chez les principaux partenaires commerciaux, atténuant l’impact des tarifs.
Dans quelle mesure la nécessité d’augmenter les budgets de défense limitera-t-elle d’autres investissements publics dans les pays aux frontières orientales de l’OTAN ?
Des plans fiscaux détaillés ne sont pas encore disponibles, mais l’augmentation des dépenses de défense ne devrait pas limiter d’autres dépenses d’investissement de l’État car a) l’UE devrait fournir un financement supplémentaire pour l’augmentation des dépenses de défense (le prochain Cadre financier pluriannuel MFF, Action de sécurité pour l’Europe SAFE) et b) la Procédure de déficit excessif offrira une marge supplémentaire pour augmenter le niveau des dépenses de défense par rapport au PIB. Par conséquent, les règles de politique fiscale de l’UE ne devraient pas poser de limitations strictes sur les dépenses fiscales de défense.