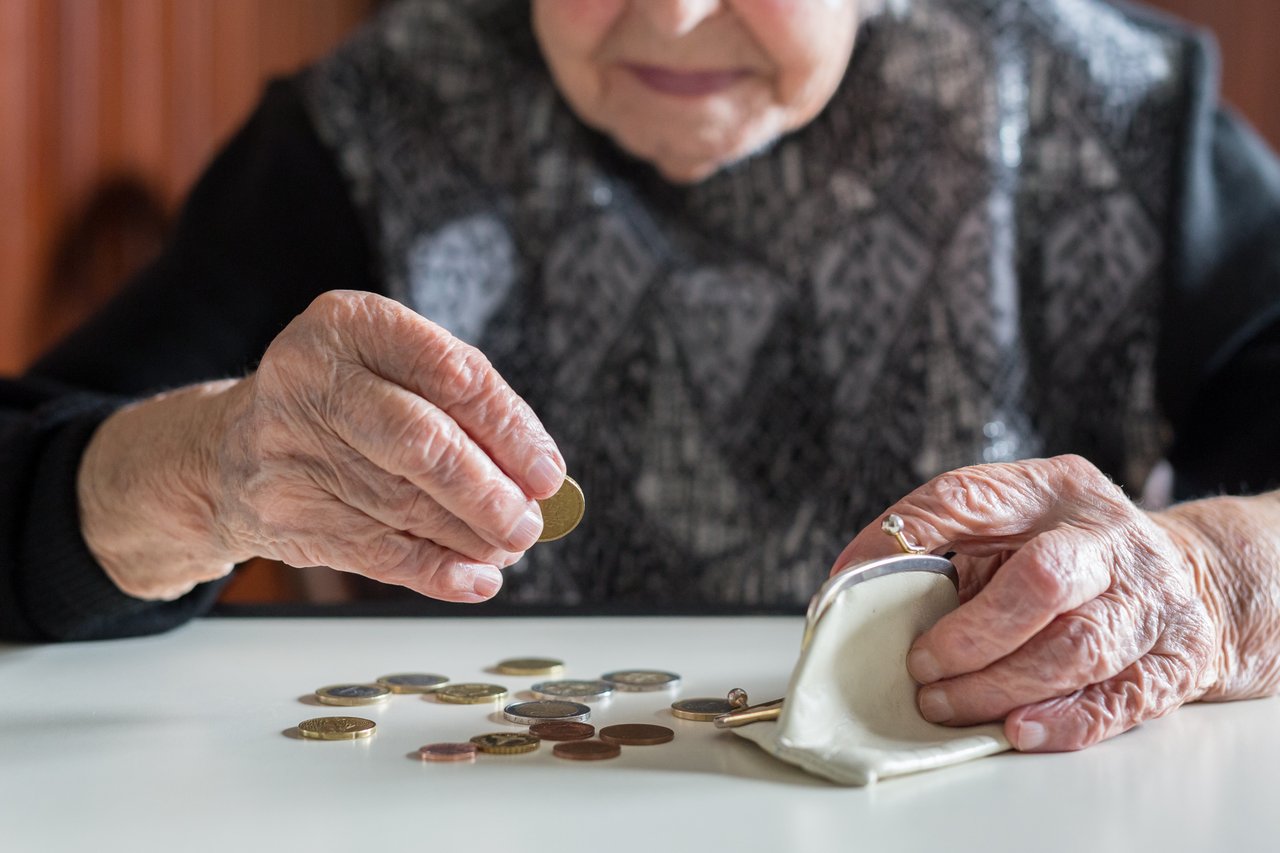
La pauvreté à un âge avancé deviendra la norme pour une grande partie de la population européenne, à moins que les systèmes de retraite actuels ne soient profondément réformés, a averti l’Autorité européenne des assurances et des pensions professionnelles (EIOPA) depuis Francfort.
– Un Européen sur cinq est déjà à risque de vivre dans la pauvreté à un âge avancé – a déclaré la présidente de l’agence, Petra Hielkema.
– Franchement, c’est un pourcentage absurdement élevé. Et si l’on regarde les femmes, elles sont exposées à un risque supérieur de 30 % – a-t-elle ajouté dans une interview avec Politico. La situation se détériore. La population européenne vieillit rapidement, et dans 40 ans, il n’y aura que 1,5 travailleurs pour chaque retraité. C’est la moitié de ce que c’est maintenant.
– Certains pays sont déjà dans une telle situation. Et cela n’est pas durable. L’Europe a un problème de retraite, et les pays qui n’ont pas de systèmes de retraite complémentaires solides sont réellement à risque – affirme Hielkema.
Le modèle européen standard s’est appuyé sur le système de retraite de l’État pendant des décennies pour prendre soin des citoyens à un âge avancé. Mais à mesure que les gens vivent plus longtemps et que les taux de natalité diminuent, le coût du financement de ces systèmes augmente. Ajoutez à cela d’autres coûts liés au vieillissement, tels que les soins de santé et l’aide aux personnes âgées et handicapées, et le coût pour les contribuables est écrasant.
Une réponse possible à cela est l’établissement de systèmes de retraite supplémentaires, soit privés, soit fournis par l’employeur, afin que les gens aient des économies personnelles qu’ils peuvent utiliser à la retraite.
Les pays scandinaves sont les mieux préparés à la crise à venir car ils disposent d’une gamme de différentes sources de revenus pour les retraités : un pilier de solidarité générationnelle où les contributions des employés actuels financent directement les retraites des retraités actuels, puis des fonds de pension professionnels où des économies sont constituées pour la retraite pendant le travail, et d’autres investissements dans des produits de retraite.
Mais de nombreux pays, en particulier en Europe de l’Est et du Sud, s’appuient principalement sur les retraites de l’État et ont des retraites plus faibles par rapport aux salaires. Dans de nombreux cas, les citoyens ne sont pas vraiment conscients de leur situation car les autorités publiques et les employeurs ne fournissent pas une vue d’ensemble complète de leurs droits à la retraite. Bruxelles ne peut que faire des suggestions, car les systèmes de retraite relèvent de la juridiction nationale.
Néanmoins, Hielkema, une ressortissante néerlandaise qui dirige l’EIOPA depuis 2021, est convaincue qu’il y a un ‘élan’ pour des changements significatifs, ce qui donnera à son agence un rôle plus important.
– Tout d’abord, nous voyons que le problème s’aggrave, et les gouvernements le voient aussi. Deuxièmement, soyons honnêtes, pourquoi les retraites sont-elles à l’ordre du jour ? Parce que nous avons besoin de plus d’investissements, et une façon de générer plus d’investissements est de transférer des économies des comptes bancaires vers des produits d’investissement – a-t-elle déclaré.