
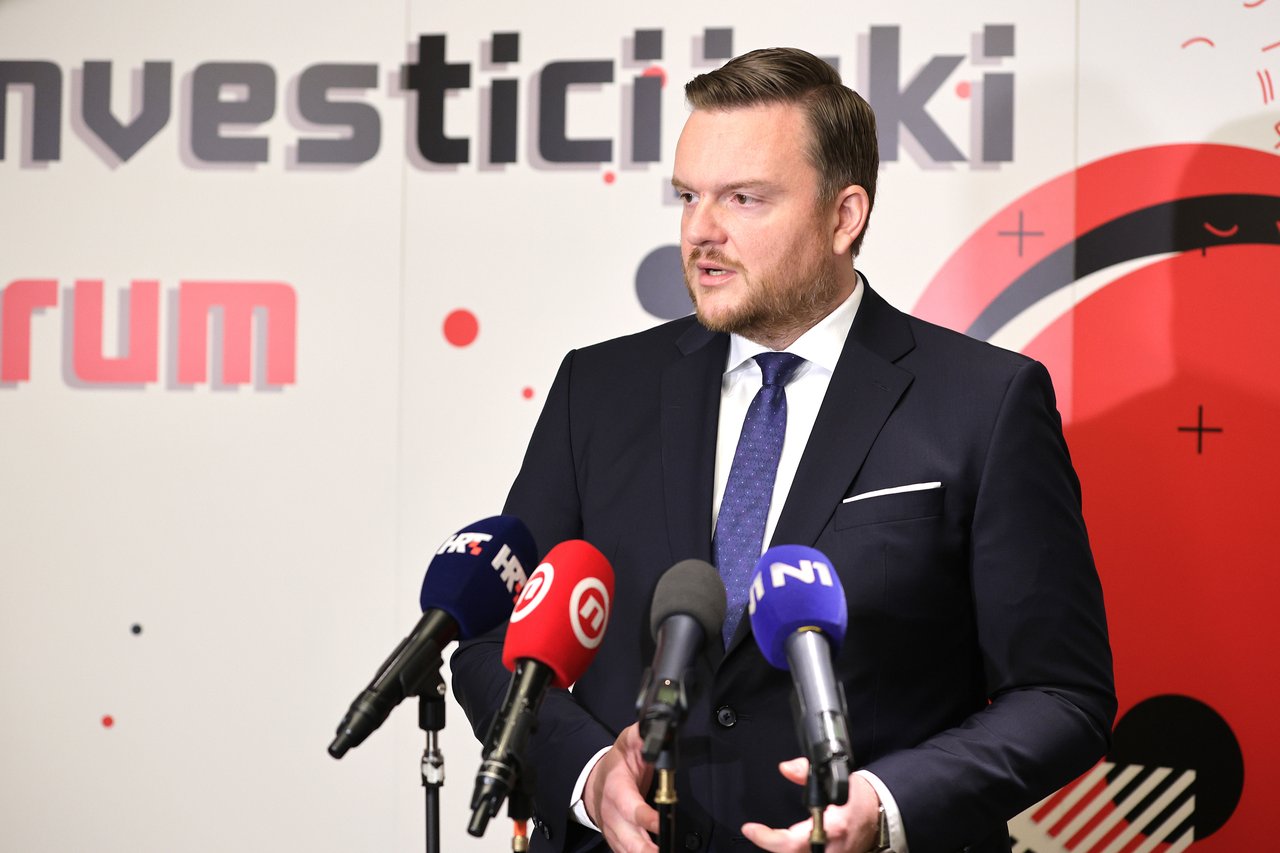
Le Vice-Premier ministre et ministre des Finances Marko Primorac a révélé mardi que dans le cadre de la poursuite des allégements fiscaux, une augmentation de la déduction personnelle de base à 600 euros est envisagée, portant le seuil d’entrée dans le système de TVA à 50 000 euros, ainsi que des exonérations fiscales pour les rapatriés.
S’exprimant lors de la conférence ‘Système fiscal durable : Politique, Pratique et Perspectives’ organisée par la Chambre de Commerce Américaine en Croatie (AmCham), Primorac a rappelé les changements fiscaux qui sont entrés en vigueur le premier jour de cette année, qui comprenaient l’abolition de la surtaxe et l’octroi d’une plus grande autonomie aux unités locales dans la détermination des taux d’imposition sur le revenu, ainsi que l’augmentation de la déduction personnelle de base de 530 à 560 euros.
Notant qu’il s’agit de propositions du ministère des Finances qui sont encore en discussion et non définitives, Primorac a annoncé qu’il continuerait à augmenter cette déduction, qui devrait atteindre 600 euros à l’avenir. Les déductions personnelles pour les personnes à charge et les personnes handicapées seront également augmentées.
Primorac a évalué la proposition d’AmCham d’augmenter la déduction à 840 euros comme « très ambitieuse », compte tenu de la nécessité de financer les unités d’autonomie locale. De plus, le seuil pour les petits entrepreneurs d’entrer dans le système de TVA sera relevé de 40 000 à 50 000 euros. Selon Primorac, cela devrait permettre à environ 7 500 contribuables de sortir du système.
Incitation supplémentaire au retour de nos émigrés
Sans fournir de détails spécifiques, Primorac a annoncé qu’à partir du 1er janvier 2025, il devrait également y avoir une augmentation du montant de revenu non imposable que les employeurs peuvent verser aux travailleurs.
Parmi les mesures envisagées figure l’abolition de la réciprocité dans les remboursements de TVA aux entrepreneurs des pays tiers, ainsi que la stipulation de dispositions sur la neutralité de la TVA établies dans les cas d’audit fiscal.
Primorac a également annoncé des mesures pour encourager le retour des citoyens croates de l’étranger.
– Nous travaillons sur une proposition de modèle qui permettra une exonération fiscale pour les citoyens revenant en Croatie. Je crois que c’est bon, constructif, et cela fournira une incitation supplémentaire au retour de nos émigrés – a-t-il déclaré.
Primorac a réitéré que le système fiscal croate, en termes d’imposition des bénéfices et des revenus, est assez compétitif. Il a noté que la Croatie avait un taux d’imposition implicite sur le travail de 26,9 % en 2021, ce qui est 10,9 points de pourcentage inférieur à la moyenne de l’UE. D’autre part, la Croatie est en tête de l’imposition à la consommation, ce qui est un choix conscient, compte tenu du grand nombre de touristes étrangers venant en Croatie, qui couvrent ainsi « de facto » une partie du fardeau fiscal.
Dans le domaine de la TVA, Primorac a annoncé le projet Fiscalisation 2.0, qui changera la méthode de reporting existante grâce à la numérisation, ce qui signifie que l’émission de factures électroniques sera également étendue au segment « B2B ». Il a évalué que ce projet représente un « pas en avant significatif » en termes de soulagement administratif, et devrait conduire à l’abolition d’un certain nombre de formulaires dans le domaine de la TVA, avec des économies estimées au niveau du système d’environ 120 millions d’euros.
AmCham : Baisse des taux d’imposition sur le revenu, augmentation du seuil d’application du taux supérieur….
AmCham a présenté au ministre une proposition de réforme fiscale et d’allégement visant à augmenter davantage les salaires et les revenus des citoyens. En plus de l’augmentation précédemment mentionnée de la déduction personnelle à 840 euros, ils suggèrent également de réduire les taux d’imposition sur le revenu – le taux inférieur à 10 % et le taux supérieur à 20 %, ainsi que d’augmenter le seuil d’application de ce taux d’imposition supérieur de 4 200 à 5 000 euros par mois.



