Le Prix du Pétrole et de la Majorité des Métaux a Augmenté, Tendance Suivie par les Produits Agricoles
Auteur: Lider
juillet 11, 2023
—
La Chine utilise ses ressources pour accroître son implication sur les marchés financiers mondiaux, les matières premières devenant une partie centrale de sa stratégie
Dans le monde agricole, le principal moteur du marché est la météo, ou plutôt les (in)conditions météorologiques
Les prix du cuivre devraient rester volatils dans les mois à venir
—
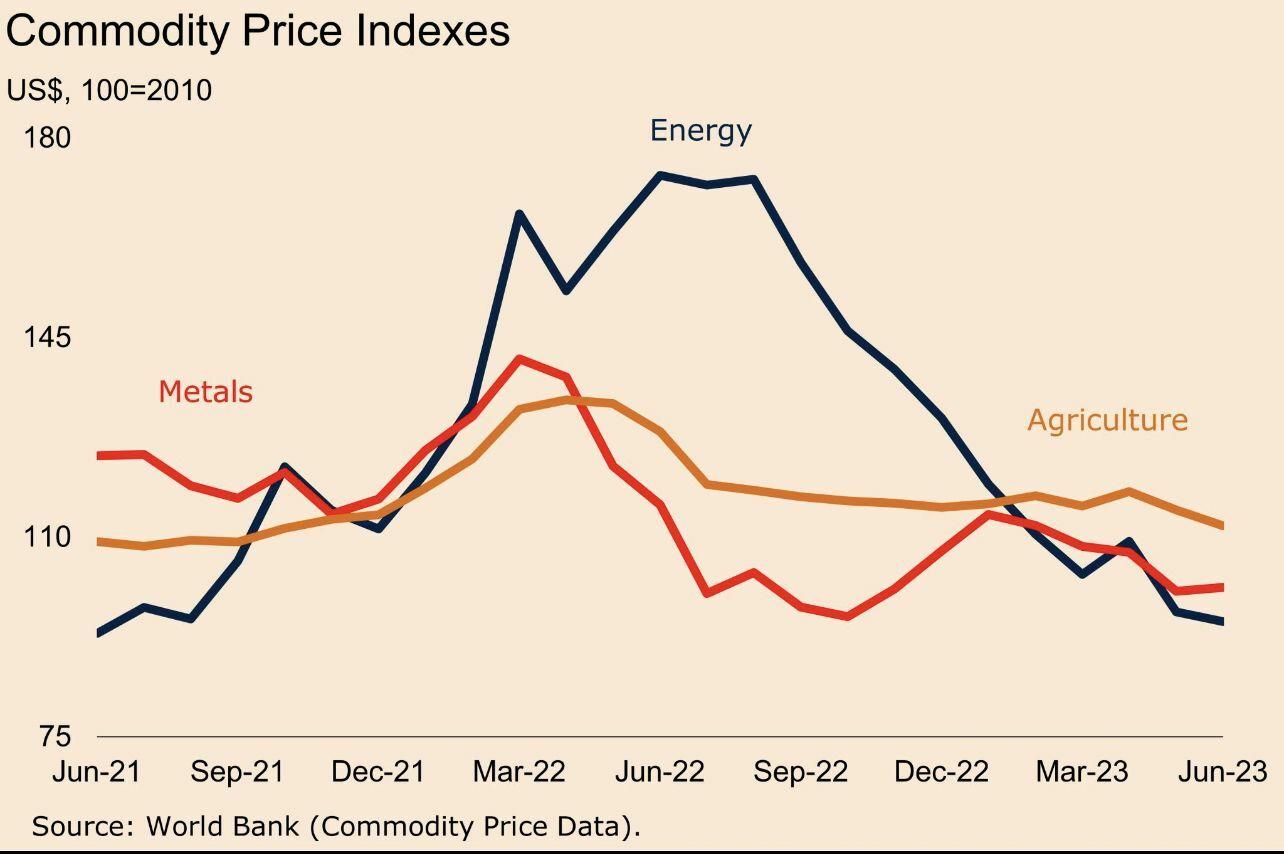
Au cours de la semaine écoulée, le prix du pétrole et du charbon a augmenté, tandis que le prix du gaz a chuté. Le prix de la plupart des métaux a augmenté, avec quelques exceptions comme le minerai de fer et l’acier en Chine. Enfin, les prix des matières premières agricoles ont connu des mouvements similaires, car pour certains biens, le prix a augmenté, tandis que pour d’autres, il a baissé. Cependant, considérant que le pétrole est une matière première clé, nous pouvons dire que, généralement, la semaine écoulée a été positive pour le mouvement des prix des matières premières négociées en bourse.
Concernant certains indicateurs généraux, l’indice du dollar DXY est en dessous de 102 points, l’indice S&P 500 est au-dessus du niveau de 4 400 points, et l’indice de la peur VIX est au-dessus de 15. L’indice des matières premières Goldman Sachs (GSCI) dans la nouvelle semaine reste en dessous de 550 points, tandis que l’indice des matières premières Bloomberg (BCI) est légèrement au-dessus de 102 points.
L’économie d’aujourd’hui est caractérisée par une inflation persistante, une politique monétaire stricte et une volatilité accrue. BlackRock rapporte que les pressions inflationnistes de base montrent une certaine persistance qui est principalement liée à des méga-forces créant des pénuries dans la capacité de production mondiale. La conséquence de ces pressions inflationnistes persistantes est que « les banques centrales devront maintenir systématiquement des politiques monétaires plus restrictives que par le passé dans les mois à venir. »
Sur les marchés, il y a une probabilité de 85 % d’une nouvelle augmentation du taux d’intérêt (FED) de 25 points de base en juillet, en partie en raison du ton agressif décisif récemment utilisé par les banquiers centraux américains. La courbe des rendements américaine a montré la plus grande inversion depuis 1981. Les investisseurs s’attendent à ce que les taux augmentent bientôt, mais croient que l’augmentation des coûts d’emprunt nuira finalement à l’économie, forçant la FED à assouplir par la suite sa politique monétaire.
Il est frappant que la dette publique des États-Unis ait dépassé 32 trillions de dollars pour la première fois, indiquant une tendance fiscale inquiétante et une probable crise de consommation. Malgré les réductions récentes, la dette devrait dépasser 50 trillions de dollars d’ici la fin de la décennie. Concernant l’Europe, il est préoccupant que le nombre de faillites d’entreprises en Allemagne ait considérablement augmenté. Le mois dernier, plus de faillites ont été enregistrées que lors des sept années précédentes.
La Chine a restreint l’exportation de deux métaux vitaux (gallium et germanium) utilisés dans la production de semi-conducteurs. Cette année, la Chine a sécurisé de manière agressive des contrats de GNL à long terme dans le but d’assurer son indépendance énergétique. En général, la Chine utilise ses ressources pour accroître son implication sur les marchés financiers mondiaux, les matières premières devenant une partie centrale de sa stratégie pour une plus grande intégration mondiale du système financier. Cela peut être très dangereux (en termes économiques) pour le reste du monde (occidental). Il a récemment été révélé que le ministre de l’Énergie d’Arabie Saoudite a été invité par le président Xi à envisager de fixer le prix du pétrole en yuan numérique, soutenu par de l’or et d’autres métaux.
Encore Plusieurs Risques avec le Gaz
Les prix des contrats à terme sur le pétrole brut Brent sont actuellement d’environ 78 $/baril après que les prix du pétrole ont augmenté de plus de quatre pour cent la semaine dernière, alors que les inquiétudes concernant un ralentissement économique mondial qui pourrait réduire la demande de pétrole ont éclipsé les perspectives d’une réduction de l’offre mondiale en provenance d’Arabie Saoudite et de Russie. De nouvelles données montrent que la déflation des usines dans le plus grand importateur de pétrole brut, la Chine, s’est approfondie en juin, tandis que les prix à la consommation sont restés inchangés alors que la reprise post-COVID a faibli.
Aux États-Unis, une forte croissance des salaires et une légère baisse du chômage devraient empêcher la FED d’augmenter les taux d’intérêt plus tard ce mois-ci. Pendant ce temps, l’administration américaine prévoit d’acheter environ six millions de barils de pétrole pour la Réserve stratégique de pétrole, avec des réceptions prévues pour octobre et novembre 2023. Les prix des contrats à terme sur le gaz naturel en Europe étaient d’environ 32 €/MWh, après une chute d’environ 10 pour cent dans la première semaine du mois, ce qui a été la plus grande baisse hebdomadaire depuis mai, en raison d’une demande réduite et de grandes réserves.
Le stockage de gaz européen est presque plein à 80 pour cent, ce qui est au-dessus du niveau moyen de remplissage des 10 dernières années de seulement 60 pour cent. En même temps, la demande de gaz naturel continue de diminuer dans l’UE, ayant chuté de 18 pour cent au premier trimestre 2023 et de 22 pour cent en mai, en particulier dans le secteur industriel qui a enregistré une baisse de 19 pour cent au premier trimestre et de 25 pour cent en mai. L’UE a convenu d’une réduction volontaire de la demande de gaz naturel de 15 pour cent d’ici mars 2024, tandis que des livraisons record de GNL en provenance des États-Unis et des approvisionnements accrus en provenance de Norvège, d’Algérie et du Qatar ont contribué à compenser la réduction des flux en provenance de Russie.
Cependant, il existe encore plusieurs risques, y compris le progrès de l’entretien estival norvégien, la concurrence d’Asie pour le GNL, et le potentiel d’une demande accrue alors que les prix actuels sont significativement inférieurs au niveau de 339 €/MWh atteint l’été dernier. Plusieurs entreprises japonaises discutent de contrats à long terme pour l’achat de gaz naturel liquéfié du Qatar. Les Japonais n’ont pas signé de contrat de GNL avec le Qatar depuis 2014.
Les Prix Changent Quotidiennement Comme le Temps
L’année dernière à cette époque, selon de nombreux articles de journaux de l’époque, il semblait que l’humanité était censée mourir de faim ? Depuis lors, l’indice alimentaire de la FAO a chuté mois après mois, et est maintenant 30 pour cent en dessous du niveau le plus élevé de 2022. Il suffit de laisser le marché faire son travail (et d’avoir de la patience car de telles anomalies ne peuvent pas être corrigées du jour au lendemain).
Nous avons une grande semaine à venir pour les marchés des matières premières. Les traders agricoles attendent deux rapports très attendus mercredi, qui influenceront tous deux les prix des contrats à terme : l’inflation CPI des États-Unis et le rapport WASDE du USDA. Le rapport sur l’inflation a des implications significatives pour la politique de la FED et la trajectoire future du dollar américain. Le marché s’attend à une inflation de 3,1 pour cent d’une année sur l’autre, le niveau le plus bas depuis mars 2021.
Le rapport WASDE inclura des estimations mises à jour pour le maïs (plus élevé) et le soja (beaucoup plus bas) et pourrait inclure des changements significatifs dans les estimations de rendement et d’exportation. De plus, les traders surveilleront les prévisions météorologiques pour la ceinture de maïs des États-Unis, la direction du pétrole brut, les négociations concernant le corridor de la mer Noire, et l’augmentation des marchés au comptant en Amérique du Sud. En résumé, nous faisons face à une semaine très volatile avec des changements de prix significatifs.
—
—
Dans le monde agricole, le principal moteur du marché est la météo, ou plutôt les (in)conditions météorologiques. Il est une fois de plus confirmé qu’il n’est pas vain que la période de la mi-juin à la seconde moitié d’août soit également appelée le « marché météorologique. » À mesure que les modèles météorologiques changent (et avec le développement de la technologie, ils changent presque quotidiennement), la direction des mouvements de prix sur les marchés (et en partie sur le marché physique des matières premières) change également. Selon le dernier modèle, des températures plus basses et favorables sont attendues aux États-Unis dans les 10 prochains jours, mais le risque d’un retour ultérieur de la chaleur demeure. En conséquence, la fin de la semaine dernière s’est terminée avec presque toutes les matières premières dans le rouge. Le début de la nouvelle semaine a commencé par des prises de bénéfices sur les positions courtes créées avant les rapports attendus cette semaine.
Dans un scénario idéal, sans incidents climatiques et/ou géopolitiques, le prix du maïs (DEC) sur le CBOT pourrait tomber en dessous de 5 $/bu, et le soja (NOV) pourrait dépasser 14 $/bu. Techniquement parlant, les quotas sont ce qui fait le point de basculement, mais la géopolitique ne restera pas à l’écart et ne regardera pas. L’accord d’exportation de céréales des ports ukrainiens expire le 17 juillet, et il semble maintenant que le corridor pourrait être prolongé au milieu du retour de la banque agricole russe à Swift !?
Les Prix du Cuivre Ont Grimpé
Concernant les céréales, la période de récolte, ainsi que la pression continue forte des stocks à la fin de la saison dans la région de la mer Noire, pèsent sur les prix à court terme. La différence entre les prix russes et européens est un facteur clé à surveiller au début de la saison, afin d’évaluer l’attractivité de l’origine russe par rapport à l’origine d’Europe de l’Ouest. Dans l’UE, la dernière estimation de la récolte de blé est de 130 millions de tonnes, soit 2,7 millions de tonnes de moins que dans la projection précédente.
L’estimation de la récolte de maïs dans l’UE est actuellement de 61,2 millions de tonnes, soit 900 000 tonnes de moins que dans l’estimation de juin. Les exportations de blé pour la saison 2022/23 étaient de 31,14 millions de tonnes (contre 27,9 millions de tonnes lors de la saison précédente). Fait intéressant, sur le total des importations de 9,2 millions de tonnes, pas moins de 5,7 millions de tonnes ont été importées d’Ukraine (contre 2,5 millions de tonnes lors de la saison 2021/22). Il en va de même pour le maïs. Les importations totales jusqu’à présent cette saison s’élèvent à 25,8 millions de tonnes, dont 14,5 millions de tonnes proviennent d’Ukraine.
Les prix des contrats à terme pour le cuivre ont grimpé au-dessus de 3,7 $/lbs, soutenus par des données économiques décevantes qui ont augmenté les attentes concernant des mesures pour stimuler l’économie en Chine, et alors que les stocks en baisse indiquaient un marché plus tendu. La dernière enquête PMI a révélé une expansion plus lente du secteur manufacturier chinois en juin, en raison de la lente production et des taux de croissance des nouvelles commandes, d’une baisse des niveaux d’emploi et d’un affaiblissement du sentiment des affaires.
Pendant ce temps, les stocks combinés de cuivre dans les entrepôts douaniers de LME, SHFE, COMEX et de Chine ont atteint 225 000 tonnes, représentant une baisse significative de 55 pour cent depuis mars. Ce niveau de stock représente seulement trois jours de consommation mondiale de cuivre en 2022. Les prix du cuivre devraient rester volatils dans les mois à venir, influencés par les fluctuations de la valeur du dollar américain et le sentiment des investisseurs concernant les secteurs manufacturier et de la construction chinois.