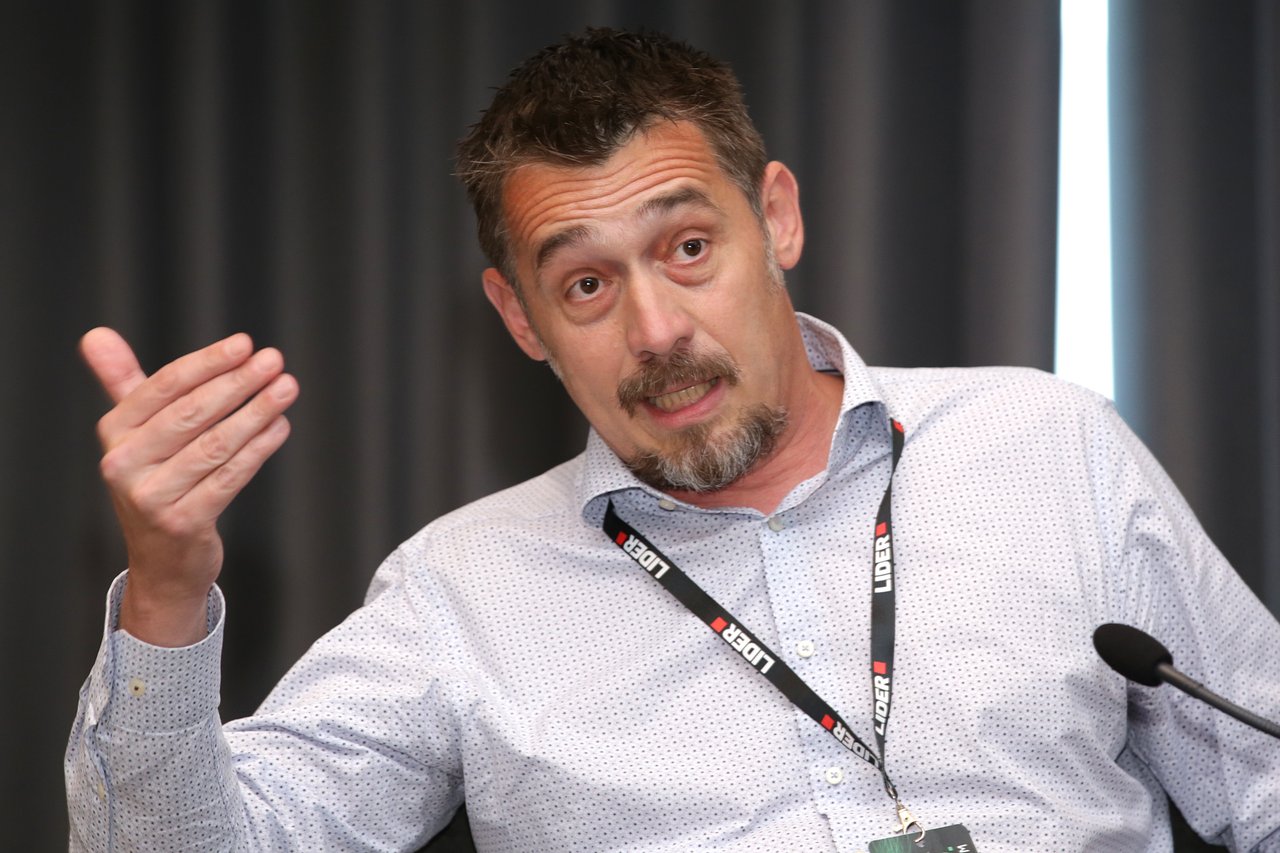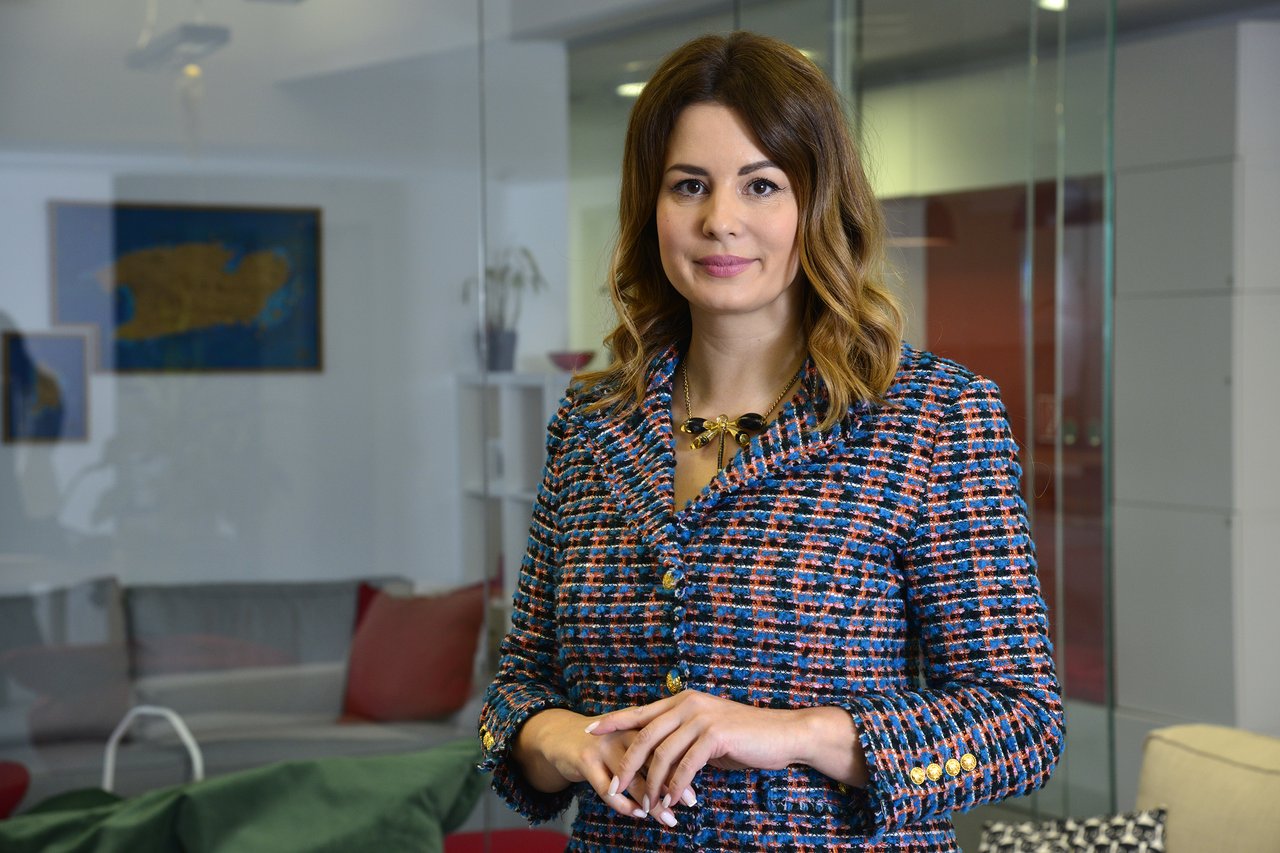
Une experte en fintech, présidente de l’association Alice in Blockchains, plongeuse et pilote – voici Magda Milas, avec qui nous avons discuté de l’industrie fintech en Croatie, des paiements numériques, des femmes dans les secteurs fintech et blockchain, et de l’équilibre entre ses loisirs et toutes ses obligations professionnelles.
Elle nous a révélé comment les Croates acceptent la fintech, quels défis les entreprises nationales de ce secteur rencontrent, et comment l’introduction de l’euro affectera son développement en Croatie. En tant que présidente de l’association Alice in Blockchains, qui regroupe des femmes des industries fintech et blockchain, Milas travaille actuellement à l’organisation de la conférence de technologie financière ‘Money Motion’, l’une des rares de ce type en Croatie.
Qu’est-ce qui vous a inspiré à construire une carrière dans la technologie financière ? Comment vous êtes-vous familiarisée avec ce domaine ?
– Très logiquement, en fait. Je suis une ancienne banquière, et après plusieurs années de travail dans le secteur bancaire, je suis passée à la technologie financière. Je peux dire que la banque m’a formée. Elle m’a certainement fourni beaucoup de connaissances et d’opportunités, mais je n’ai pas non plus adopté une mentalité bancaire. À la fin de 2019, j’ai eu l’opportunité de faire partie de l’équipe de développement commercial de la plus grande crypto-fintech de Croatie, Electrocoin, où j’ai travaillé pendant deux ans sur le développement des affaires et la croissance des paiements en cryptomonnaie. Ensuite, j’ai rejoint la nouvelle équipe de développement commercial chez A1, où je développe des services de technologie financière depuis un an.
Comment développez-vous la technologie financière chez A1 Croatie ? Pouvez-vous l’expliquer par un exemple ?
– Chez A1, je fais partie d’une équipe non essentielle qui développe des produits apportant une valeur ajoutée aux utilisateurs et à l’entreprise. Les télécommunications ont un potentiel incroyable à l’avenir pour remplacer les banques dans une partie de leur activité. Je considère l’industrie des télécommunications principalement à travers le prisme d’Internet et des technologies qui en dépendent, comme la blockchain. Dans tous les cas, ce sont d’énormes systèmes où les changements ne se produisent pas rapidement, du jour au lendemain.
Actuellement, le plus grand accent est mis sur le développement des paiements numériques. C’est l’une des branches de la technologie financière avec le plus grand potentiel. Selon le rapport annuel de Statista Global pour 2022, la valeur des transactions devrait dépasser 15 trillions de dollars d’ici 2027.
Un type de paiement numérique unique aux télécommunications est appelé facturation directe par l’opérateur. Il s’agit d’un paiement sans contact, exclusivement mobile, qui ne nécessite pas de carte, c’est-à-dire qu’il s’agit d’argent électronique, où l’utilisateur peut acheter du contenu en chargeant son compte A1. Un exemple est la collaboration avec Google, Apple et PlayStation, pour laquelle nous sommes licenciés par la Banque nationale croate en tant qu’institution de monnaie électronique de petite taille.
Comment le développement de la fintech affectera-t-il l’industrie bancaire et des services financiers dans les années à venir ?
– Les attentes sont certainement positives, et je crois que la fintech aura un impact significatif sur le système bancaire et financier mondial. Les entreprises de technologie financière se concentrent clairement sur un segment spécifique, utilisant la technologie pour fournir des services financiers de manière innovante, ce qui augmente à long terme la concurrence pour le système financier traditionnel.
Les institutions financières traditionnelles ont un avantage en termes de réputation et de confiance. Le développement ultérieur de la fintech, tant au niveau local que mondial, sera également grandement influencé par l’environnement réglementaire, l’acceptation par les utilisateurs et la capacité des institutions financières traditionnelles à s’adapter au marché en évolution.
De nouvelles réglementations émergent constamment. Comment les entreprises fintech abordent-elles les préoccupations concernant la sécurité et les réglementations ?
– Le plus grand défi est que les entreprises fintech doivent respecter les mêmes réglementations et cadres réglementaires que les institutions financières traditionnelles. Je dirais que les plus grands défis, mais aussi les opportunités, se situent en trois parties. La première est certainement la conformité aux lois et réglementations, il est donc essentiel que chaque entreprise ait des experts dans chacun de ces domaines : AML, conformité, RGPD.
La deuxième partie concerne potentiellement la licence d’exploitation, comme la licence pour les institutions de monnaie électronique délivrée par la Banque nationale croate aux entreprises qui souhaitent émettre de la monnaie électronique ou fournir des services de paiement liés à l’émission de monnaie électronique. Environ dix entreprises en Croatie la possèdent, y compris plusieurs banques, entreprises de cartes, télécommunications et processeurs de paiement.
La troisième partie est l’opportunité de collaboration, c’est-à-dire d’établir des partenariats avec des banques ou des institutions financières traditionnelles déjà réglementées.
Quelle est la probabilité que les banques et la fintech établissent un partenariat ?
– Je crois que l’avenir réside dans la collaboration de la fintech d’un côté et des banques, des compagnies d’assurance ou des entreprises de télécommunications de l’autre. Une solution est la collaboration, une autre est la fusion, et la troisième est que chaque entité opère indépendamment, ce qui est actuellement difficile, surtout pour la fintech.
Les entreprises fintech peuvent résoudre de nombreux problèmes pour les banques, dont l’un est de faciliter le processus KYC, c’est-à-dire connaître votre client, dans lequel la fintech, en plus d’identifier la personne, peut également vérifier la validité du document personnel, qu’il soit falsifié ou non. Cela peut faire gagner du temps à la fois à la banque et au client. Un exemple intéressant est l’évaluation de la solvabilité en temps réel et la collaboration dans le domaine de la banque ouverte. Les deux ont été rendus possibles par la directive de paiement de l’UE PSD2.
Que pensez-vous, comment l’introduction de l’euro affectera-t-elle le développement de la fintech ?
– D’une part, l’euro est une monnaie largement utilisée et stable, et son introduction augmentera probablement l’attractivité de la Croatie en tant que destination pour les investissements étrangers, y compris la fintech. L’euro réduit également le besoin de conversion et facilite les transactions transfrontalières, ce qui augmentera à long terme le commerce, y compris le commerce électronique et les paiements en ligne.