
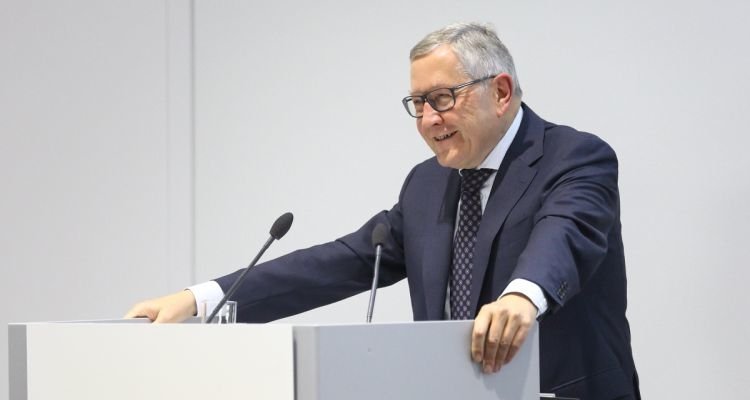
L’invité du jubilé, dixième ‘Réunion des Gouverneurs et Banquiers de la Région’ de Lider les 5 et 6 mai, qui se tient traditionnellement chaque année à Rovinj, sera le directeur du Mécanisme Européen de Stabilité, dont la Croatie deviendra membre dès qu’elle introduira l’euro. Klaus Regling donnera une conférence sur l’union économique et monétaire, contribuant ainsi à informer le public professionnel sur tous les éléments de l’entrée de la Croatie dans la zone euro et l’introduction de l’euro, comme l’espère le gouvernement et la Banque nationale croate, au début de l’année prochaine.
Dans une interview exclusive pour Lider, Regling a expliqué le rôle de l’organisme qu’il dirige, a commenté les conséquences de la pandémie de COVID-19 et de la guerre en Ukraine, a expliqué ce qui pourrait rendre l’euro une monnaie mondiale plus populaire, et a confirmé ce que beaucoup craignent, à savoir que la croissance économique cette année sera nettement inférieure à ce que nous avions précédemment espéré. La manière dont les choses évolueront à cet égard l’année prochaine dépendra des événements en Ukraine, estime Regling. Concernant l’un des changements les plus importants de l’histoire récente de la Croatie, la transition vers une monnaie européenne commune, juin sera crucial, lorsque la Commission européenne et la Banque centrale européenne évalueront les progrès de la Croatie. Plus précisément, ils détermineront si le potentiel 20ème membre de la zone euro a satisfait à toutes les quatre conditions clés pour ‘sortir de la salle d’attente et entrer dans la salle principale’. Si les avis sont positifs, le Conseil de l’Union européenne approuvera très probablement l’entrée de la Croatie dans la zone euro, ne laissant que la question de l’entrée dans Schengen sur la table concernant l’intégration de la Croatie en Europe.
La pandémie a causé d’énormes dommages tant sur le plan fiscal que monétaire. En regardant en arrière, l’UE a-t-elle bien géré la crise ou certaines choses auraient-elles pu être faites différemment ?
– Lorsque la pandémie a atteint l’Europe, les décideurs ont réagi rapidement, aidant les États membres et apaisant les marchés. Les marchés financiers, par exemple, ont été impressionnés par la rapidité, l’ampleur et la bonne coordination des diverses mesures européennes. L’ESM, avec d’autres institutions européennes, a rapidement convenu de mesures d’une valeur de 540 milliards d’euros pour alléger le fardeau des États membres et des citoyens, complétant les énormes efforts déployés par les États membres au niveau national, et de plus, le fonds Next Generation de l’UE (NGEU) d’une valeur de 800 milliards d’euros a été convenu. Toutes ces mesures étaient conçues pour aider les États les plus touchés par la crise. Il était crucial de protéger le marché unique et d’éviter les divergences au sein de la zone euro. Je crois que les mesures étaient adéquates et nécessaires. Elles ont aidé à limiter les dommages économiques de la pandémie et ont démontré un niveau de solidarité sans précédent.
Êtes-vous d’accord avec les évaluations de certains analystes selon lesquelles ce stimulus fiscal a contribué à l’inflation ?
– Pas vraiment en Europe. Il est important de comprendre les sources du choc inflationniste. Les perturbations du commerce mondial causées par la pandémie ont entraîné des perturbations dans les chaînes d’approvisionnement. Plus important encore, la hausse des prix de l’énergie représente environ deux tiers de l’augmentation récente des prix, ce qui signifie qu’une bonne partie de l’inflation est ‘importée’. Les mesures mentionnées ont contribué très peu à l’inflation, si ce n’est pas du tout. L’analyse pour les États-Unis est différente. La réponse fiscale à la pandémie là-bas était plus complète et mal ciblée. Elle a stimulé la demande et a ouvert un espace pour que le choc dans les chaînes d’approvisionnement se répercute sur les prix. En Europe, en revanche, une grande partie de la réponse fiscale a été créée pour renforcer l’offre dans nos économies, et l’argent sera progressivement débloqué au cours des quatre prochaines années. De même, nous ne remarquons pas d’effets secondaires sur le marché du travail européen, qui pourraient entraîner des augmentations de prix plus fortes.


