
L’administration du président américain Joe Biden vise à augmenter les impôts sur les multinationales mondiales dans le cadre d’une proposition ambitieuse pour une taxe minimale mondiale sur les sociétés. Le plan s’appliquerait aux bénéfices mondiaux des plus grandes entreprises, y compris des grands groupes technologiques américains, indépendamment de leur présence physique dans un pays donné.
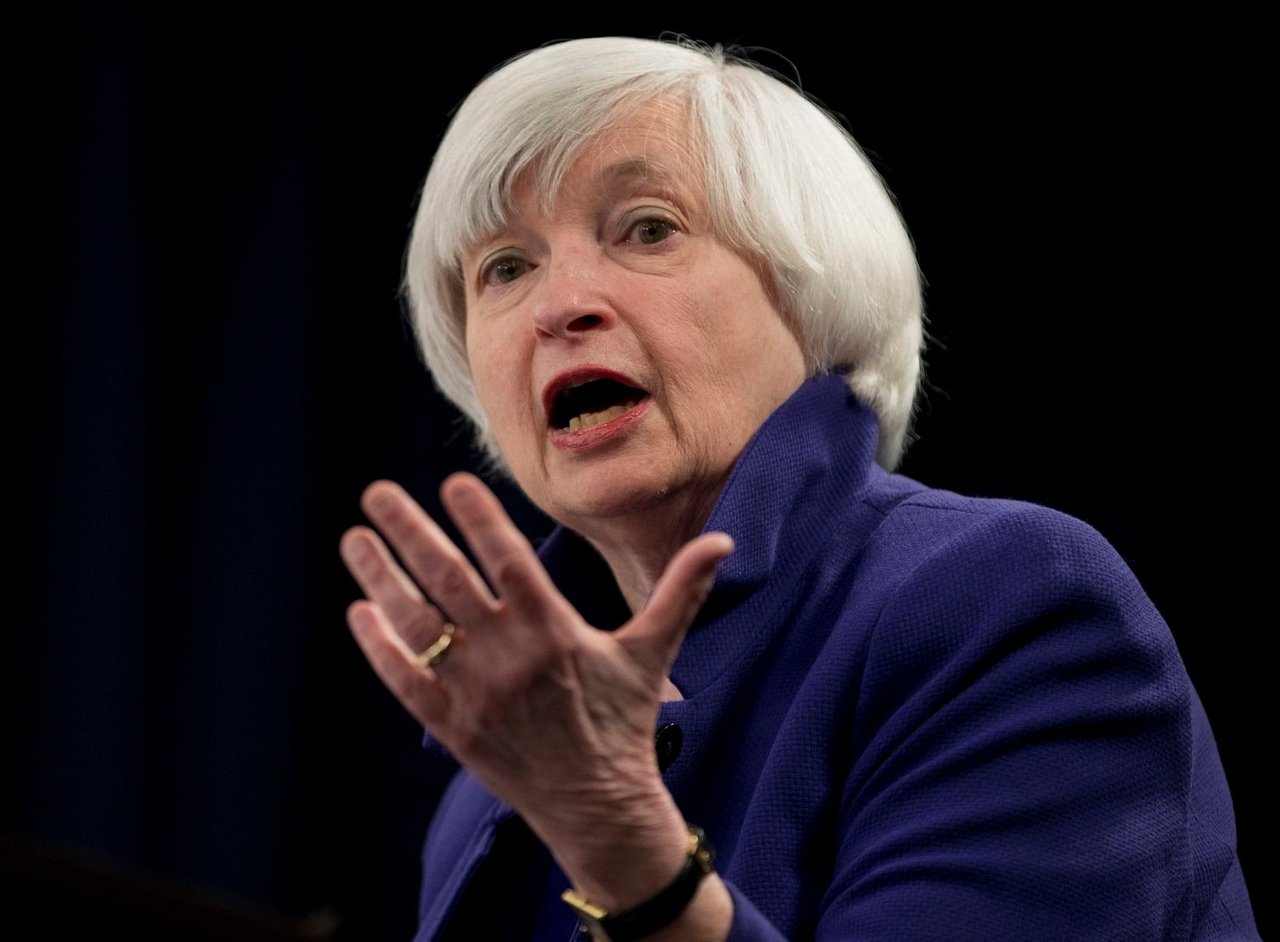
La secrétaire au Trésor américain Janet Yellen en a discuté avec plus de 140 collègues internationaux au sein de l’Organisation de coopération et de développement économiques (OCDE) à Paris. L’objectif des économies avancées est de décourager les multinationales de transférer des bénéfices et des recettes fiscales vers des pays à faible imposition, peu importe où leurs ventes ont lieu. De plus en plus, les revenus provenant de sources intangibles telles que les brevets pharmaceutiques, les logiciels et les redevances sur la propriété intellectuelle ont migré vers ces juridictions, permettant aux entreprises d’éviter de payer des impôts plus élevés dans leurs pays d’origine.
Avec une taxe minimale mondiale convenue, l’administration Biden espère que la promesse d’un système fiscal international plus stable mettra fin à la propagation des taxes numériques nationales et brisera le principe d’évasion fiscale et de transfert de bénéfices. Ils s’attendent également à une réduction de l’érosion de la base fiscale sans désavantager financièrement les entreprises américaines et leur permettant de rivaliser en matière d’innovation, de construction d’infrastructures et d’autres domaines.
Washington a menacé d’imposer des tarifs douaniers sur certains pays, y compris la France, le Royaume-Uni, l’Italie et l’Espagne, en raison des taxes numériques que les entreprises technologiques américaines sont tenues de payer. L’objectif de l’OCDE et des pays du G20 est d’atteindre un consensus d’ici le milieu de l’année, mais les discussions sur le minimum mondial des sociétés sont techniquement plus simples et politiquement moins controversées.
La taxe minimale devrait représenter la plus grande partie de l’impôt supplémentaire sur les sociétés s’élevant à 50 à 80 milliards de dollars que l’OCDE estime que les entreprises paieront finalement à l’échelle mondiale si des accords sont conclus. Si les pays s’accordent sur un minimum mondial, les gouvernements pourraient toujours fixer leurs taux d’imposition locaux. Cependant, si les entreprises paient des taux plus bas dans un pays donné, leurs gouvernements d’origine pourraient ‘augmenter’ leurs impôts au taux minimum convenu, éliminant ainsi l’avantage de transférer des bénéfices vers un paradis fiscal.


