
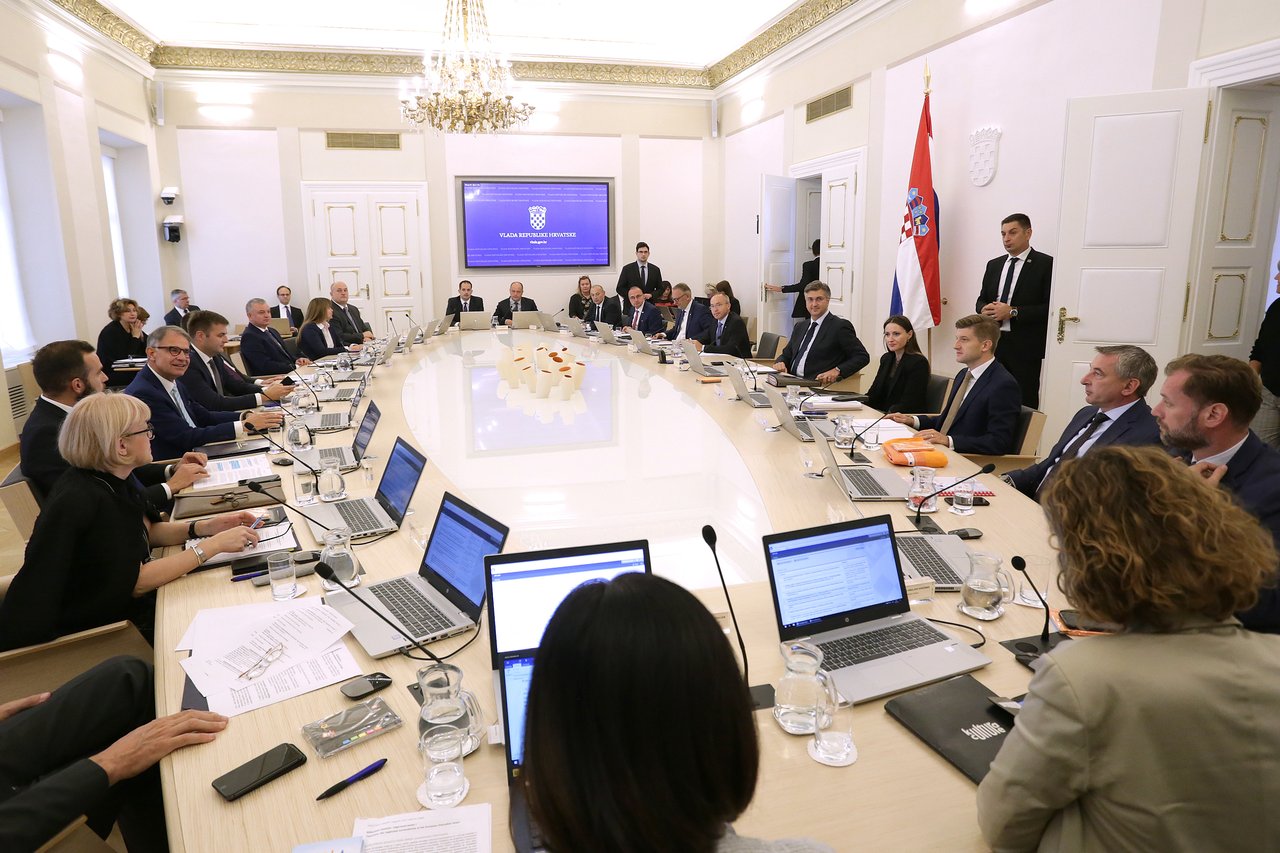
Le Gouvernement a envoyé des propositions d’amendements aux lois du quatrième tour de la réforme fiscale au Parlement pour une seconde lecture, prévoyant un allègement fiscal de 2,4 milliards de kuna. Selon la proposition d’amendements à la loi sur la taxe sur la valeur ajoutée, le taux général de TVA resterait à 25 pour cent, tandis qu’à partir de 2020, un taux réduit de 13 pour cent s’appliquerait à la préparation et au service de repas et de desserts dans et hors des établissements de restauration.
On estime que la réduction du taux de TVA pour le secteur de l’hôtellerie aura un impact sur une diminution des recettes du budget de l’État d’environ 900 millions de kuna par an. Par rapport à la première lecture au Parlement, l’application du taux de TVA réduit de 13 pour cent est proposée pour les titulaires de droits phonographiques, afin d’alléger leur activité, a déclaré le Vice-Premier ministre et ministre des Finances Zdravko Marić.
Les amendements à la loi sur l’impôt sur le revenu proposent une augmentation de la déduction personnelle de 3 800 à 4 000 kuna, ce qui réduirait l’assiette fiscale pour les contribuables qui perçoivent un revenu annuel, qu’ils soient travailleurs, retraités ou autres individus percevant un revenu. Cette augmentation permettrait également d’augmenter les salaires nets et d’accroître le revenu disponible des contribuables, comme expliqué dans la proposition de cette loi.
Il est également proposé d’alléger le fardeau fiscal des jeunes en réduisant l’obligation fiscale sur le revenu de cent pour cent pour les moins de 25 ans, et de cinquante pour cent pour ceux âgés de 26 à 30 ans. L’impôt sur le revenu ne serait également pas payé sur les allocations pour les étudiants pendant l’éducation duale jusqu’à un montant prescrit.
Le ministre Marić souligne que la proposition du Gouvernement est que les allocations pour les étudiants en éducation duale et les récompenses pour les étudiants pendant le travail pratique et les apprentissages ne comptent pas dans le seuil de 15 000 kuna pour un membre de la famille à charge. Cela est important pour les parents d’étudiants qui ont des membres de la famille à charge. En effet, cela empêche une situation où les parents perdent le droit à un allègement fiscal pour un membre à charge en raison de quelques centaines de kuna, explique le ministre. L’émission de décisions fiscales pour les contribuables à impôt forfaitaire serait également abolie, ce qui est justifié par la réduction du fardeau administratif pour les contribuables qui exercent des activités indépendantes.
Pour les ‘bénéficiaires forfaitaires’, c’est-à-dire les revenus provenant de la location et de l’organisation d’hébergements en tourisme, un changement est proposé selon lequel cet impôt serait payé en fonction de l’emplacement de la propriété, plutôt qu’en fonction du lieu de résidence ou de la résidence habituelle du propriétaire de cette propriété. Par rapport à la première lecture, la possibilité d’inspection pour l’employeur ou le payeur de salaire sur le montant non utilisé de la déduction personnelle d’un ancien travailleur est prescrite, au plus tard à la date d’échéance du salaire, dans le but d’alléger l’administration.
La proposition d’amendements à la loi sur l’impôt sur les sociétés suggère d’augmenter le seuil de revenu gagné pour le paiement de l’impôt sur les sociétés à un taux de 12 pour cent de trois millions de kuna à 7,5 millions de kuna. Le taux d’imposition sur les sociétés de 18 pour cent reste donc pour ceux qui gagnent un revenu annuel supérieur à 7,5 millions de kuna. Le ministre des Finances déclare que cela signifie que 93 pour cent des entrepreneurs ou des contribuables de l’impôt sur les sociétés paieront l’impôt sur les sociétés à un taux de 12 pour cent.


