
Écrit par : Lajoš Žager
Il est généralement souligné que la sécurité et le succès sont les critères fondamentaux pour le bon fonctionnement d’une entité. Dans le contexte de la sécurité, une place très importante revient à la considération de la liquidité de l’entité. La liquidité est communément décrite comme la capacité à faire face à ses obligations. L’un des indicateurs les plus connus et les plus courants utilisés pour mesurer la liquidité est le ratio courant, qui exprime la relation entre les actifs courants et les passifs courants. La taille de ce ratio, d’un point de vue comptable, dépend du montant du fonds de roulement.
Risques dans la monétisation des actifs
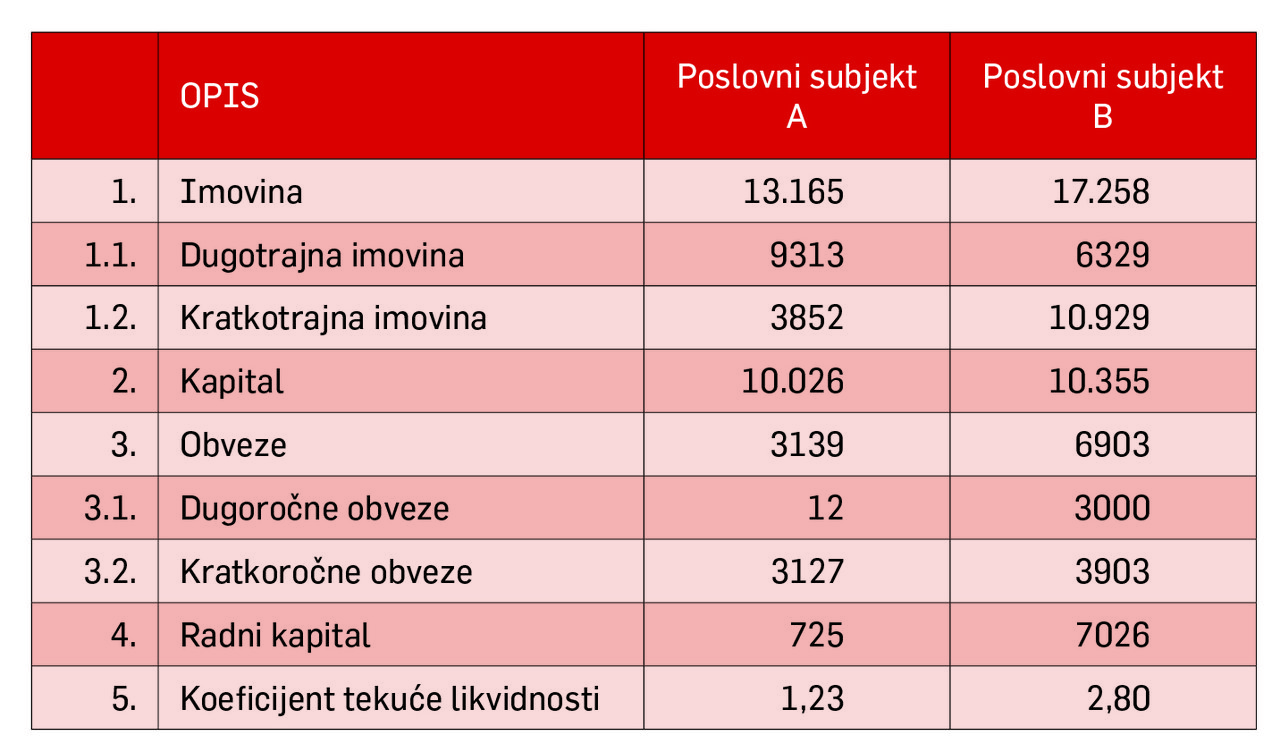
Le fonds de roulement est la différence entre les actifs courants et les passifs courants et montre dans quelle mesure les actifs courants sont financés par des sources de long terme de qualité. Ainsi, il s’agit de relations de financement. Par conséquent, dans tous les cas, il faut veiller à ne pas assimiler le capital en tant que partie des passifs, c’est-à-dire comme une source permanente ou propre d’actifs avec le fonds de roulement, qui, comme mentionné, exprime la relation dans le financement.
—

—
Un montant plus élevé de fonds de roulement implique un ratio courant plus élevé, ce qui signifie généralement une plus grande stabilité financière. Il est souvent souligné que la valeur de cet indicateur dans des conditions normales devrait être de deux ou supérieure à deux. On pourrait dire que cette limite est indicative mais non représentative pour toutes les entités. Cependant, il est essentiel que, dans tous les cas, le montant des actifs courants soit supérieur au montant des passifs courants. La question se pose alors de savoir pourquoi cela est nécessaire. La réponse à cette question est assez simple. En effet, il existe des risques dans la monétisation des actifs courants (par exemple, les stocks peuvent devenir obsolètes, certaines créances peuvent ne pas être recouvrées dans le délai ou le montant prévu), tandis que, d’autre part, les obligations deviennent certainement exigibles dans le délai attendu. C’est précisément pour cette raison qu’une partie des actifs courants doit être financée par des sources de long terme de qualité. En d’autres termes, le fonds de roulement est en effet un préalable à la liquidité et à la stabilité financière. Si dans certains cas le ratio courant est de deux, cela signifie que cinquante pour cent des actifs courants sont financés par le fonds de roulement, ou cela signifie que le fonds de roulement est égal aux passifs courants.


