Les entrepreneurs dans leur entreprise, en plus de divers obstacles, rencontrent également des vols, tant de la part d’individus inconnus que d’employés. Par employés, j’entends tous les travailleurs, quel que soit le poste qu’ils occupent et le type de contrat qu’ils ont avec l’employeur : contrat de travail, contrat de direction, freelance, étudiant ou contrats similaires. Le vol en général, y compris le vol par des employés, peut être divisé en trois types : simple, complexe et sophistiqué. Les vols simples peuvent inclure le vol de biens/matériaux dans l’entrepôt ou le magasin de l’employeur, le vol de fournitures de bureau, de matériaux de nettoyage et d’articles d’hygiène, la collecte de paiements de clients pour leur propre compte et l’utilisation de l’équipement et des ressources de l’employeur à des fins personnelles.
Jouer avec les fournisseurs
Comme si ce n’était pas assez de découvrir que quelqu’un vous vole dans l’entreprise, l’entrepreneur devra payer la TVA sur la pénurie, peu importe si le vol a été signalé au ministère de l’Intérieur et si le coupable est connu et qu’une plainte pénale a été déposée contre lui. Si la plainte pénale est déposée contre un auteur inconnu, l’entrepreneur n’est pas obligé de facturer la TVA et peut tranquillement radier la pénurie.
Les vols plus complexes sont ceux qui impliquent le plus souvent des fournisseurs de biens et de services, comme confirmer la réception de biens au fournisseur même s’ils n’ont pas été livrés et certifier des factures pour lesquelles des services n’ont pas été fournis. Après de telles actions, le fournisseur et l’employé partagent l’argent obtenu illégalement, et l’employeur est considérablement lésé. En plus des machinations décrites, les vols plus complexes incluent également le détournement de fonds. Dans le détournement de fonds, l’argent est le plus souvent transféré sur des comptes qui ne sont pas des comptes d’affaires du fournisseur, et dans les livres de l’entreprise, les transferts de fonds sont présentés comme des paiements d’obligations aux fournisseurs ou des dépenses fictives sont présentées comme des coûts engagés lors de l’exécution des obligations du contrat de travail, comme des ordres de voyage soumis à l’employeur. Les vols sophistiqués relèvent du domaine de l’espionnage industriel, y compris la vente de bases de données clients à des concurrents, le vol et la divulgation de secrets commerciaux à des concurrents, et la redirection de clients vers des concurrents. Ce sont également les plus difficiles à détecter et peuvent entraîner d’énormes dommages pour l’entrepreneur, allant même jusqu’à la faillite. Prouver la responsabilité dans ces vols est difficile si il n’est pas clairement défini qui a accès à quelles informations et si des mesures de surveillance de la copie et de la distribution des données n’ont pas été mises en œuvre.
Preuve complexe
Quel que soit le type de vol auquel un entrepreneur est confronté, il est essentiel d’établir tous les contrôles disponibles pour détecter et prévenir les vols. La pratique montre que dans les entreprises qui ont des mesures pour prévenir le risque de vol et où il est clair et transparent pour tout le monde que ces mesures sont mises en œuvre, les vols sont moins fréquents. Ces mesures aident également à identifier les personnes responsables des vols ainsi que dans le processus de preuve contre les personnes responsables. En effet, l’indemnisation des dommages pour un entrepreneur qui a subi des dommages n’est pas possible sans mener un processus de preuve, sauf dans le cas d’admission et de règlement avec la personne responsable du vol. Lors de la mise en œuvre des mesures, il est nécessaire de prêter attention aux dispositions de la loi sur la protection des données personnelles et de s’assurer que les mesures introduites ne violent pas les droits à la vie privée des employés.
 Les réglementations légales stipulent que si les employés sont enregistrés pendant les processus de travail, cela doit être clairement indiqué à l’entrée des locaux de travail, sinon cela serait considéré comme un enregistrement non autorisé des employés.
>>>Conseil d’or en cas de supervision fiscale des sources de financement pour l’acquisition d’actifs
LE DÉTOURNEMENT DE FONDS EST LE PLUS SOUVENT PRÉVENU en prescrivant des procédures de paiement et en fixant des limites pour la signature autonome des ordres de paiement et en comparant et en conciliant en continu les soldes avec les fournisseurs.
Nous recommandons également aux entrepreneurs d’informer leurs employés lors de l’ouverture de comptes de messagerie que l’employeur a le droit de consulter le courrier électronique qui est reçu et envoyé depuis le compte professionnel. L’entrepreneur devrait également adopter un règlement interne sur les secrets commerciaux pour indiquer clairement à ceux qui manipulent des données commerciales et ont accès à des informations commerciales quelles données peuvent être distribuées à qui et de quelle manière. Si un tel règlement existe, il facilite la preuve de la divulgation de secrets commerciaux et la collecte des dommages subis par les personnes responsables.

Les dispositions générales sur les secrets commerciaux énoncées dans le contrat de travail ou le contrat de direction ne sont souvent pas suffisantes pour affirmer avec confiance que l’employé était conscient que certaines données ne devaient pas être divulguées à des personnes non autorisées, de sorte que les demandes de dommages-intérêts sont souvent rejetées. Le détournement de fonds est le plus souvent prévenu en prescrivant des procédures de paiement et en fixant des limites pour la signature autonome des ordres de paiement et en comparant et en conciliant en continu les soldes avec les fournisseurs.
Que faire lorsque le vol est découvert
Lorsque le vol est découvert, l’entrepreneur est confronté au défi de savoir comment identifier les personnes responsables et les dommages qui en résultent, comment prouver la responsabilité et, finalement, comment collecter des dommages.
IL EST SOUVENT IMPORTANT POUR LES ENTREPRENEURS d’identifier le coupable avant de déposer une plainte pénale et de remédier aux dommages sans engager de procédures. Les raisons en sont les coûts, mais aussi la peur des soupçons concernant des violations de sécurité dans l’entreprise et la perte de confiance des clients.
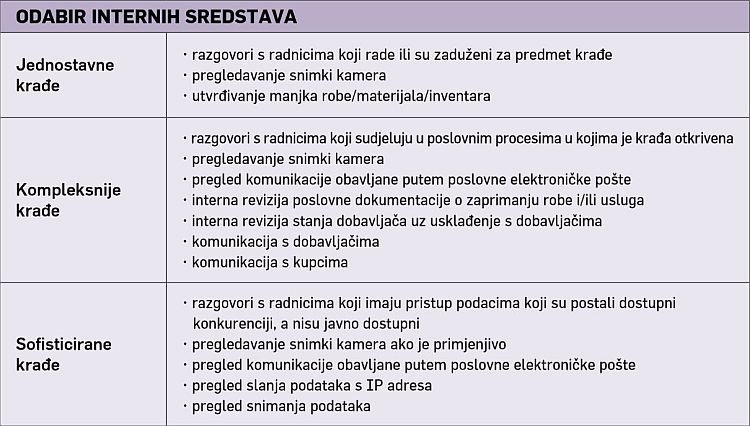
S’il s’agit d’un vol présumé commis par un employé, on essaie le plus souvent d’abord de l’identifier en utilisant les ressources internes disponibles pour l’entrepreneur, telles que des conversations avec des employés impliqués dans le processus commercial dans lequel le vol a été découvert, l’examen des images de caméra, l’examen des courriels professionnels, des audits internes de la documentation commerciale, etc. Les ressources internes sont choisies en fonction des types de vol. Si les ressources internes ne peuvent pas détecter le coupable du vol, les services d’une agence de détectives sont souvent utilisés avant de déposer une plainte pénale contre un auteur inconnu.
>>>Licences pour comptables : Comptabilité laissée à la merci du législateur
En effet, il est souvent important pour les entrepreneurs d’identifier les auteurs avant de déposer une plainte pénale et d’essayer de remédier aux dommages sans encourir de coûts procéduraux significatifs. En plus de ces coûts, une raison courante pour de telles actions, en particulier dans les vols sophistiqués, est d’éviter que des informations ne deviennent publiques concernant des violations de sécurité qui ont été exploitées dans l’entreprise, ce qui pourrait entraîner une perte de confiance des clients envers l’entrepreneur. Cela est particulièrement prononcé parmi les prestataires de services financiers, comptables, de conseil et similaires. Si cette mesure n’aide pas à identifier le coupable, une plainte pénale est le plus souvent déposée contre une personne inconnue, et ensuite les services d’État (ministère de l’Intérieur, bureau du procureur d’État) sont impliqués dans l’identification du coupable.
Aspects fiscaux des dommages
NOUS RECOMMANDONS AUX ENTREPRENEURS d’informer leurs employés que lors de l’ouverture d’un compte de messagerie, l’employeur a le droit de consulter le courrier électronique qui est reçu et envoyé depuis le compte professionnel.
Le plus souvent, les entrepreneurs combinent les ressources internes pour identifier le coupable du vol et une plainte pénale contre un auteur inconnu, et en coopération avec les employés du ministère de l’Intérieur, le coupable est identifié. Ce qui affecte le plus les entrepreneurs, ce sont les réglementations fiscales, qui stipulent que la pénurie qui pèse sur la personne responsable est soumise à la taxation de la TVA, peu importe le fait que le vol ait été signalé au ministère de l’Intérieur et qu’un rapport de police ait été établi à ce sujet.
>>>L’ignorance n’est pas une excuse : Familiarisez-vous avec les étapes et la bureaucratie sur le chemin du démarrage d’une entreprise
En effet, si le coupable est identifié et qu’une plainte pénale est déposée contre lui, on suppose que l’entrepreneur émettra une facture pour les biens volés et demandera un paiement. Si la plainte pénale est déposée contre un auteur inconnu, jusqu’à sa découverte, l’entrepreneur n’est pas obligé de facturer la TVA et peut radier des biens/matériaux/inventaire sans payer de TVA. Bien sûr, cela s’applique aux objets tangibles volés. En raison de ces dispositions dans la loi sur la TVA, des plaintes pénales fréquentes sont déposées contre des auteurs inconnus, et par la suite, des preuves contre certaines personnes ou des informations révélant le coupable sont présentées dans la procédure policière.
De cette manière, l’obligation de régler la TVA est reportée jusqu’à ce que l’acte d’accusation soit élevé, ou le jugement dans lequel l’indemnisation des dommages est prononcée. Si un détournement de fonds a eu lieu, le dommage représente une dépense déductible d’impôt s’il existe des documents appropriés à cet égard. L’indemnisation des dommages n’a pas les éléments de livraison, donc dans les cas de détournement de fonds, de vol de données, de divulgation de secrets commerciaux ou de fraude avec des fournisseurs, elle n’est pas soumise à la taxe sur la valeur ajoutée. Étant donné que le dommage encouru est reconnu dans les livres de l’entreprise comme une dépense professionnelle, la collecte des dommages devrait être reconnue dans les livres de l’entreprise comme un revenu pour la période.
Résiliation extraordinaire
Quel que soit le type de vol, chacun d’eux cause des dommages à l’entrepreneur. Si le coupable est un employé, ce vol sape irréparablement la confiance de l’employeur envers l’employé, conduisant à une résiliation extraordinaire du contrat de travail. C’est souvent un sujet impopulaire, en particulier dans le cas de vols mineurs. En effet, dans les commentaires sous les articles, il y a souvent du soutien pour l’employé qui a été licencié en raison d’un vol ‘négligeable’ de l’employeur. Immédiatement, les conditions convenues par l’employeur et l’employé sont mentionnées, comment l’employé a été sous-payé, et qu’il n’avait d’autre choix que de voler l’employeur, et que c’est justifié, etc. On oublie que l’employeur et l’employé ont conclu un certain contrat de travail et que les deux parties sont tenues de s’y conformer, pas seulement certaines dispositions.
COLLECTE DES DOMMAGES par le biais de l’assurance ou du coupable
Par le biais de l’assurance ou du coupable, les entrepreneurs qui sont assurés contre le vol, y compris le vol par des employés, doivent s’assurer qu’ils respectent les conditions générales de la police d’assurance et signalent les dommages de la manière prescrite et dans le délai imparti. Sinon, l’assureur a le droit de refuser de payer le dommage. Si le coupable est découvert, l’entrepreneur qui a collecté des dommages de l’assurance ne peut plus demander d’indemnisation au coupable, car cela est transféré à l’assureur après le paiement des dommages. Si le dommage n’a pas été payé selon le dommage signalé, l’entrepreneur qui a subi des dommages conserve toujours le droit de collecter des dommages auprès du coupable.
Selon la loi sur le travail, un employé peut être licencié de manière extraordinaire en raison d’une violation particulièrement grave des obligations découlant de la relation de travail ou d’un autre fait important qui rend impossible la poursuite de la relation de travail. Je crois que le vol chez l’employeur est un fait très important qui rend impossible la poursuite de la relation de travail. Dans les cas de vol, toute confiance entre l’employeur et l’employé est irréparablement sapée, et la résiliation en cas de vol prouvé est inévitable, à moins que l’employeur ne considère certaines circonstances qui justifient l’employé et évalue qu’il s’agit d’un cas isolé qui ne se reproduira pas. Bien que la résiliation extraordinaire en cas de vol semble simple, elle est souvent très complexe et nécessite une procédure précise.
>>>Nous sommes pénalisés par l’impôt foncier parce que nous économisons dans des ‘briques’, pas dans de l’argent
L’employeur est tenu de remettre la résiliation à l’employé dans les 15 jours suivant la découverte des faits. Dans cette résiliation, il est nécessaire d’expliquer clairement les faits qui ont conduit à la résiliation extraordinaire du contrat de travail et de donner à l’employé la possibilité de recours légal (demande de protection des droits) dans les 15 jours. Il est courant que l’employé refuse d’accepter la résiliation dans de telles situations. Selon les dispositions de la loi sur la procédure civile, la résiliation est ensuite remise par courrier recommandé avec accusé de réception à la résidence ou au lieu de séjour de l’employé. Si cette livraison échoue, la résiliation est remise selon les dispositions de la même loi via le tableau d’affichage de l’employeur et est considérée comme complétée après l’expiration de huit jours à compter de l’affichage de la résiliation sur le tableau d’affichage.
>>>Source de richesse : Nouvelles règles fiscales pour enquêter et prouver la richesse
En plus de la résiliation extraordinaire du contrat de travail, il est courant qu’un accord de règlement soit conclu lors de la résiliation du contrat de travail en raison de vol, ce qui inclut une indemnisation pour les dommages. Dans cette situation, il est important de garder à l’esprit que l’accord doit être conclu dans les 15 jours suivant la découverte des faits qui sont la raison de la résiliation extraordinaire afin de ne pas perdre la possibilité de donner une résiliation extraordinaire au coupable du vol.