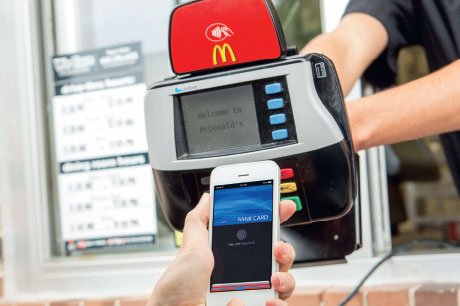
Après sa première aux États-Unis, le service de paiement sans portefeuille Apple Pay pour les utilisateurs d’Apple Watch et d’iPhone 6 est enfin arrivé en Europe la semaine dernière, et, comme prévu, sur le marché britannique.
Comme l’a annoncé le PDG d’Apple, Tim Cook, la société prévoit d’étendre le service au reste du monde, ce qui nous permet d’affirmer que le concept de paiement mobile n’est plus une tendance d’avenir, mais devient ‘mainstream’. En doutez-vous ? L’équipe de Marketing Week affirme que vous n’avez aucune raison de le faire, car Apple, qui sait combien de fois dans son histoire (surtout dans le nouveau millénaire), est le déclencheur qui encouragera l’entrée d’autres acteurs sur ce marché et incitera les utilisateurs à essayer le service non seulement sur leurs iPhones mais aussi, par exemple, sur des appareils Android.
Le catalyseur d’Apple
Google Wallet est sur le marché depuis trois ans, et les médias étrangers affirment que ce n’est qu’après la percée d’Apple qu’ils ont commencé à enregistrer une augmentation significative du nombre d’utilisateurs utilisant le service de Google. De plus, la force de la marque Apple accélère les partenaires, les magasins, les marques de consommation et financières à garantir l’infrastructure qui permet des paiements sans portefeuille tels que, par exemple, la technologie NFC qui fonctionne sur de courtes distances.
Par conséquent, il ne devrait pas être surprenant qu’après Apple Pay, Android Pay et Samsung Pay devraient arriver au Royaume-Uni d’ici la fin de l’année, et depuis le début de juillet, Barclaycard vend une technologie portable bPay qui permet des paiements sans contact via une clé spéciale, un autocollant ou un bracelet. Comme l’a expliqué à Marketing Week Jeremy Nicholds, directeur exécutif des technologies mobiles chez Visa Europe, les paiements utilisant la technologie NFC, ou les paiements sans contact ou sans espèces, même les paiements par carte, ne sont plus qu’un truc marketing mais un changement permanent qui apporte une véritable révolution dans le monde du commerce et du marketing. Par exemple, dans les magasins équipés de la technologie NFC, les paiements peuvent être effectués en tapotant un smartphone (si vous avez l’application d’Apple, de Samsung ou de Google) sans files d’attente, ‘monnaie’, ou, finalement, portefeuilles.
À l’avenir, il est probable que vous pourrez également acheter un produit ou un billet pour le concert de votre groupe préféré en tapotant votre téléphone sur une publicité ; le métro de Londres permet déjà aux utilisateurs d’Apple Pay d’acheter des billets. Ce dernier est considéré par le responsable de Visa comme un mouvement louable qui servira de catalyseur pour introduire ce mode de paiement dans d’autres secteurs. Chez Visa, qui a établi un partenariat avec Apple et Android Pay, ils affirment que les paiements mobiles au Royaume-Uni pourraient atteindre 1,2 milliard de livres sterling et qu’en 2020, soixante pour cent des Britanniques utiliseront ce service. Étant donné qu’avant le lancement d’Apple Pay, la société avait le soutien de huit banques britanniques, et que 250 000 points de vente étaient équipés de la technologie qui prend en charge les paiements par smartphone, Nicholds pense qu’il ne s’agit que d’une question de temps avant que l’argent en espèces sous forme de pièces et de billets ne devienne une rareté.