Nous entendons souvent nos responsables gouvernementaux dire qu’ils souhaitent encourager la compétitivité des entreprises croates, tandis qu’en même temps, l’État lui-même favorise certains par rapport à d’autres par ses actions. Les entreprises d’État, les institutions publiques et des entités similaires sont souvent favorisées.
Un bon exemple est la formation initiale et périodique des conducteurs après laquelle les conducteurs reçoivent le Code 95, une désignation sur leur permis de conduire selon les réglementations de l’UE, qui doit être renouvelée tous les cinq ans. Le ministère de la Mer, des Transports et de l’Infrastructure a émis des réglementations sur qui peut fournir la formation, mais le ministère des Finances ne les a pas placés dans la même position.
Les entreprises ne fonctionnent-elles pas de la même manière ?
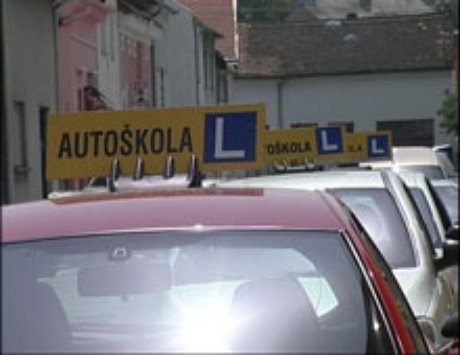
D’après nos conversations avec certains propriétaires d’auto-écoles, une amertume notable est évidente alors qu’ils affirment que les polytechniques et d’autres institutions publiques sont une concurrence déloyale. Un interlocuteur déclare que les polytechniques n’ont pas à facturer la TVA car elles ne sont pas dans le système de TVA et peuvent donc automatiquement offrir des prix d’éducation plus bas. Les institutions publiques, disent-ils, sont déjà privilégiées par rapport aux auto-écoles privées car elles sont financées par des budgets locaux, tandis que les opérateurs privés doivent investir leur propre argent.
– Ainsi, pour la même activité et pour le même objectif, nous avons des normes égales. Nous devons avoir l’équipement, le personnel et les installations tout comme les institutions publiques, mais notre service est plus cher dès le départ – déclare un interlocuteur.
Nous n’avons pas reçu de réponse à notre demande auprès de l’Administration fiscale, mais l’un des interlocuteurs nous a transmis l’avis de l’Administration fiscale après que les auto-écoles ont demandé des éclaircissements sur les dispositions de la Loi et des Règlements sur la TVA. Il indique que ‘l’éducation des enfants et des jeunes, l’éducation scolaire ou universitaire, la formation professionnelle et le recyclage, y compris les services et biens étroitement liés fournis par les autorités publiques’ sont exonérés de TVA. Cependant, en plus des autorités publiques, l’avis mentionne également ‘d’autres entités ayant des objectifs similaires’.