
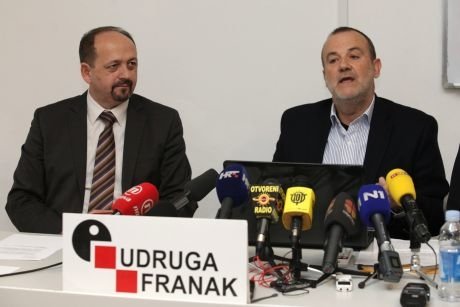
Un cas rare d’attaque contre la liberté d’expression publique, tel que le ‘dénoncement’ de deux professeurs de la Faculté d’économie de Zagreb qui se sont rangés du côté de l’Association Franak – Ivana Lovrinović et Drage Jakovčević – montre la nervosité des banquiers qui préféreraient résoudre les affaires rapidement, ont déclaré les professeurs nommés lors d’une conférence de presse. La Banque nationale croate (HNB) a également rejoint ce ‘dénoncement’ après plusieurs jours de silence, entre autres, avec des documents qui, a-t-il été dit lors de la conférence, ‘n’étaient pas signés et n’étaient pas écrits sur le mémo de la HNB’.
Dans les derniers échanges entre les professeurs/l’Association Franak et l’Association bancaire croate (HUB), l’alignement monétaire des passifs et des actifs des banques, c’est-à-dire la couverture des prêts en francs suisses avec des dépôts correspondants dans la même monnaie, a été le plus souvent soulevé. Selon la réponse que la HNB a envoyée à l’Association Franak, Jakovčević conclut :
Huit sur un total de 30 banques ont approuvé des prêts en kuna avec une clause monétaire contractuelle en CHF. Ces prêts n’ont été que partiellement financés par les banques à partir des dépôts et des prêts reçus en francs. La différence de valeur pour aligner la position monétaire a été compensée par l’utilisation de dérivés financiers sur les marchés à terme. Ce sont des spéculations risquées qui protègent la banque contre des mouvements défavorables du taux de change du franc. Par exemple, l’utilisation d’un instrument SWAP implique que la banque échange une obligation en euros contre une obligation en francs. Cela signifie que si le taux de change du franc suisse s’apprécie par rapport à l’euro, l’obligation monétaire accrue en CHF est équilibrée par l’augmentation de la valeur du prêt en kuna avec une clause monétaire en CHF. De cette manière, le risque de spéculation, le risque d’appréciation du franc, a été transféré au client. Le client, débiteur de la banque qui reçoit un salaire en kuna et n’a pas de clause monétaire contractuelle avec l’employeur, devient soudainement dépendant de la volatilité des marchés des changes mondiaux, à propos desquels il peut ne pas avoir d’informations ou de connaissances d’expert. Cependant, il doit payer des annuités considérablement augmentées, ce qui fait que sa dette augmente radicalement au lieu de diminuer – explique Jakovčević, soutenant cela avec les chiffres de la HNB.
Plus précisément, au quatrième trimestre de 2008, les banques avaient approuvé un total de 39,3 milliards de kuna en prêts avec une clause monétaire en CHF provenant de sources comprenant 11,7 milliards de kuna en prêts et dépôts reçus en CHF. La position ouverte pour couvrir l’exposition en CHF s’élevait à 27,6 milliards de kuna ou même 70,2 pour cent, et pour ce montant, les banques ont contracté des transactions à terme. Ainsi, les banques, affirme Jakovčević, ont d’abord créé un produit en CHF qu’elles ont vendu aux citoyens, et ce n’est que plus tard qu’elles ont régulé l’équilibre de la position. À la fin de 2014, le montant des prêts approuvés avec une clause monétaire en CHF était de 22,3 milliards de kuna, et les dépôts et prêts reçus en CHF étaient de 15,8 milliards, donc la position de change ouverte pour la couverture en CHF était évaluée à 6,5 milliards de kuna, qui a été couverte de la même manière.
– Il est clair que le franc suisse n’est pas entré dans le système bancaire croate par le biais de flux de trésorerie ; les banques n’ont pas effectivement emprunté en CHF ni sa vente ou conversion en kuna n’a eu lieu à la valeur à laquelle elles ont emprunté aux citoyens. Elles ont couvert une partie de leurs obligations en CHF par des transactions spéculatives sur les marchés à terme, transférant le risque et la perte de la spéculation aux débiteurs citoyens. Ainsi, les débiteurs, contre leur volonté, sont devenus des participants à des transactions spéculatives risquées sur les marchés de capitaux étrangers, perdants et victimes des guerres de devises. Les spéculations sont autorisées au nom et pour le compte de l’institution, certainement pas aux dépens et au détriment du client qui, en tant qu’utilisateur de prêt, n’a pas à savoir quoi que ce soit sur les instruments exécutés (dérivés) ni à comprendre comment ils sont négociés – conclut Jakovčević avec force, ajoutant plusieurs autres chiffres sur la question de savoir s’ils ont réalisé un profit supplémentaire.
La réponse à cette question a été lue dans la publication de la HNB Bulletin sur les banques No. 22/2011, qui indique qu’à la fin de 2010, les banques ont signalé une perte provenant du commerce des dérivés s’élevant à 3,3 milliards de kuna, tandis que ces dérivés ont principalement servi les banques à se protéger contre le risque de change, tout en réalisant en même temps un profit significatif provenant des différences de taux de change calculées s’élevant à 3,5 milliards de kuna.


