
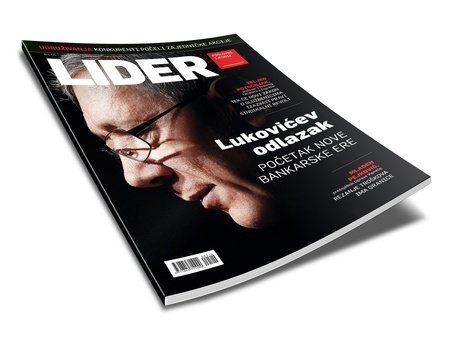
Le départ du responsable de la banque la plus puissante de Croatie n’était qu’une rumeur, tout comme il y a trois ans avant un autre mandat, lorsque des spéculations sur son départ avaient également émergé.
Jusqu’à ce que la banque, de manière complètement inhabituelle pour la pratique commerciale croate, envoie une déclaration indiquant que « un processus régulier de consultations et de préparations pour la nomination du Conseil d’administration de Zagrebačka banka est en cours. » La surprise est d’autant plus grande que la déclaration a été envoyée un an entier avant la fin du mandat. Une telle chose ne se produit généralement pas en Croatie, surtout puisque cette longue période, du moins selon les expériences sur la scène commerciale nationale, laisse place à des luttes internes de factions. Peut-être est-ce en partie pourquoi le départ du banquier en fonction le plus longtemps, Franjo Luković, n’a pas reçu une couverture médiatique proportionnelle à la taille et à l’importance de la nouvelle concernant le changement à la tête d’une banque qui était un partenaire aussi important pour le secteur réel que pour n’importe quel gouvernement.
Annonce précoce du changement d’entreprise La plupart de nos interlocuteurs, qui partagent un désir commun de ne pas « signer » de déclarations sur ce sujet, s’accordent à dire que la pratique commerciale étrangère d’annonce précoce des changements à la tête d’une entreprise va bientôt s’enraciner ici aussi.
– C’est quelque peu atypique pour l’environnement et les coutumes commerciales croates ; cependant, les entreprises sérieuses à l’étranger ont un processus de « succession » très développé à des postes clés, qui inclut l’annonce et l’introduction de successeurs parfois plusieurs années à l’avance, surtout dans les cas où le responsable du poste y est depuis longtemps. Rappelez-vous quand Jeffrey Immelt a été nommé successeur de Jack Welch chez General Electric, c’était aussi plus d’un an plus tôt. L’objectif est précisément d’éviter des bouleversements soudains et de donner au nouveau PDG suffisamment de temps pour prendre en charge tous les contacts internes et externes clés, les clients, et d’être introduit auprès des « décideurs » importants de manière à ce qu’ils le perçoivent sérieusement, car il sera sûrement le N°1 demain. En nommant publiquement bien à l’avance, les luttes internes pour la succession sont également stoppées, empêchant le empoisonnement de l’atmosphère avec une possible période prolongée de lutte pour ce poste. Par conséquent, qui pourrait quitter la banque peu après l’annonce montrera qui aspirait ou espérait ce poste – conclut l’un des interlocuteurs.
Un nouveau type de gestion Le départ de Luković après 23 ans (il sera à la tête lorsque son mandat se terminera en février 2015, bien que beaucoup concluent que sa gestion de la banque se terminera de facto à l’automne de cette année) marquera sans aucun doute symboliquement la fin d’une (non seulement) ère bancaire. Avec Luković, le temps de transition, que la Croatie n’a jamais achevé, prendra également fin d’une certaine manière. Les pratiques commerciales étrangères, qui incluent le remplacement des autocrates par des technocrates, et la crise prolongée exigent également un nouveau type de gestion en Croatie. En effet, Luković a apporté un profit considérable aux propriétaires italiens même en crise, mais la taille du portefeuille de crédit terni l’emporte clairement sur vingt ans de mérite. Juste dans quelques cas notoires de pré-faillite – Konstruktor, IGH, Optima Telekom, Dalekovod, groupe Stipić – environ 3,2 milliards de kuna de prêts impayés sont officiellement bloqués.
Luković a informellement exhorté l’État il y a un an et demi à s’engager plus sérieusement dans la sauvegarde des grandes entreprises de construction, que de nombreux économistes ont alors interprété principalement comme un modèle pour sauver les bilans bancaires, plutôt que des emplois dans le secteur de la construction. De plus, ces mêmes économistes crient encore aujourd’hui que la crise ne prendra pas fin, les prix de l’immobilier vont se dégonfler jusqu’à ce que les banques nettoient leurs bilans des prêts irrécouvrables. En termes simples, c’est le flux sanguin financier du pays ; sauver tout client d’entreprise – et il n’y en a pas un qui n’ait pas utilisé de prêts ou de garanties bancaires – se reflétera dans les bilans bancaires.
Le dernier cas « public » de Zaba – la vente de la succursale de Paromlinska au groupe Stipić en difficulté – était probablement une tentative de sauver le bilan. Comme il s’est avéré, cela a échoué. Et « irrégulier. » Juste quatre mois avant le dépôt d’une demande de règlement pré-faillite en raison de 600 millions de kuna de diverses dettes (la demande a été déposée en avril 2013), le groupe Stipić a acheté l’ancien siège de Zagrebačka banka dans la rue Paromlinska pour 120 millions de kuna. Ils ont même surenchéri sur le prix initial de l’enchère de 26 millions de kuna et ont partiellement emprunté à Zagrebačka banka pour cela (il s’agissait d’un prêt de 16 millions d’euros). Et cela à un moment où ils devaient à la même banque 280 millions de kuna en prêts, ce qui était certainement connu quatre mois avant le dépôt de la demande de pré-faillite que l’entreprise ne serait pas en mesure de rembourser.
Le problème avec les constructeurs Cet été, il y avait de sérieuses rumeurs dans les couloirs que Zaba avait décidé de vendre pour cacher le fait que la banque n’est en réalité pas le véritable propriétaire de la propriété. En effet, comme cela a été écrit à l’époque, les extraits du registre foncier concluent que le bâtiment de Paromlinska est en réalité propriété sociale, avec des droits d’usage enregistrés pour Zagrebačka banka. Cette propriété fait également partie d’un procès dans lequel le bijoutier de Zagreb, Pašk Kačinari, essaie depuis des années sans succès de prouver la pratique depuis le début de la transformation et de la transition : les bâtiments étaient d’abord présentés comme propriété bancaire, puis cette propriété a été cachée pour réduire le capital social affiché.
Le secteur de la construction est sans aucun doute le plus gros problème de la banque, mais la question est de savoir combien d’autres prêts contaminés le successeur de Luković devra nettoyer. Officiellement, selon les enregistrements de la HNB pour le troisième trimestre de 2013, 28 % des prêts accordés aux entreprises sont irrécouvrables et partiellement récupérables. C’est presque 27 milliards de kuna ! Étant donné que Zaba représente plus d’un quart du marché, cela signifie que les problèmes irrécouvrables de Zaba sont significativement plus importants que les trois milliards de kuna mentionnés dus par cinq grandes entreprises principalement de construction. En effet, pour cette partie de l’histoire, le membre « responsable » opérationnel du Conseil d’administration est Milivoj Goldštajn, et c’est probablement pourquoi il est également dans le paquet « sortant ». Le fait qu’ils soient également d’une génération (et selon les règlements prêts pour la retraite) est juste un alibi supplémentaire pour rafraîchir le Conseil d’administration.



