
Dans le plan d’affaires final de notre banque pour cette année, il y a une croissance projetée des placements de légèrement plus de 12 pour cent. Ce chiffre coïncide par coïncidence avec celui fixé par la Banque Centrale.
Interviewé par : Lidija Kiseljak et Miodrag Šajatović
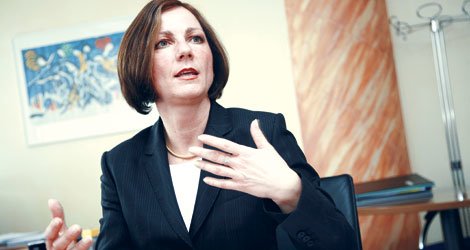
Après une série de scandales qui ont secoué la Banque Hypo autrichienne, il y a eu des changements dans les postes de direction de cette banque, ainsi que dans sa filiale en Croatie. Au lieu de Heinz Truskaller, qui avait été le PDG de la Banque Hypo Alpe-Adria depuis son entrée sur le marché croate, Radojka Olić a pris la relève, elle qui était membre du Conseil de Direction responsable des opérations de la banque dans le Kvarner et l’Istrie depuis les trois dernières années. Dans sa première grande interview après avoir pris les rênes de la HAAB, nous avons discuté des plans de la banque pour la période à venir, principalement la fusion avec la Banque Slavonska, et des activités qui devraient renforcer sa position dans le classement des actifs bancaires, où elle occupe actuellement la cinquième place.
• Pour de nombreux participants du marché bancaire, votre arrivée à la tête de la Banque Hypo Alpe-Adria a été une surprise, surtout puisque vous avez été mentionnée dans le contexte de la même faction que Heinz Truskaller, qui a dû quitter son poste de PDG. Avez-vous également été surprise par la décision du Conseil de Surveillance ?
– J’admets que j’ai été surprise à ce moment-là, bien que ce sentiment ait été de courte durée. La confiance que m’a accordée le Conseil de Surveillance a apporté avec elle une série de tâches pour lesquelles j’ai dû assumer immédiatement la responsabilité. Les attentes de notre banque mère étaient et restent élevées. Cependant, je dois dire que je suis avec la Banque Hypo depuis neuf ans, et depuis trois ans, je suis membre du Conseil de Direction, donc je connais bien ses plans, sa stratégie, en particulier la fusion à venir avec la Banque Slavonska.
Bien sûr, il y a des segments d’affaires et des départements que je viens seulement de prendre en charge avec mon nouveau rôle et qui nécessitent actuellement beaucoup d’engagement de ma part. En ce qui concerne ma connexion avec Truskaller, je ne peux que dire que nous avons travaillé ensemble pendant les neuf années que j’ai passées à la banque. Je n’appartiens à aucune faction – je me classerais parmi ceux qui font leur travail de manière responsable.
• Quelles tâches clés le Conseil de Surveillance vous a-t-il assignées lors de votre élection en tant que PDG ?
– Les tâches clés sont d’atteindre des résultats, de mettre en œuvre la stratégie et de s’étendre sur le marché. Cependant, la priorité de mon mandat sera certainement la fusion avec la Banque Slavonska, qui implique également l’alignement de tous les processus commerciaux et l’atteinte de résultats qui seront encore plus ambitieux que les précédents. Actuellement, nous, en tant que Groupe Hypo, sommes en cinquième position, et nos ambitions sont de passer à la troisième place et de développer une gamme d’activités commerciales et de services bancaires, ainsi que des placements, qui seront maximement alignés avec les demandes du marché et les besoins des clients. Bien sûr, nous voulons également augmenter la rentabilité, car le retour sur fonds propres est une catégorie importante d’une entreprise réussie.
• Quand la fusion avec la Banque Slavonska devrait-elle être achevée ?
– La décision de fusionner a été prise en octobre de l’année dernière, et il y a deux semaines, nous avons commencé avec des accords préparatoires. Avant de commencer le processus de fusion, les deux banques doivent remplir une série de conditions telles que, par exemple, l’unification de la solution informatique. D’ici avril, nous devrions connaître la dynamique de ce travail, qui déterminera le rythme de la fusion avec la Banque Slavonska. Selon nos attentes, cela devrait être à la fin de 2008.
• Beaucoup vous décrivent comme une personne qui obtient ce qu’elle veut et disent qu’en tant que membre du Conseil de Direction, vous aviez le temps de vous consacrer à chaque problème et client lorsque cela était nécessaire. Comment appliquerez-vous une telle méthode dans ce poste ?
– Auparavant, en tant que membre du Conseil de Direction, j’étais responsable du Kvarner et de l’Istrie, ce qui impliquait le développement du marché, des idées stratégiques, des réseaux et de nouveaux produits dans ce domaine. Mais en même temps, j’ai participé à la définition de la stratégie de développement de l’ensemble de la banque et ainsi influencé l’atteinte des objectifs régionaux. La façon dont j’ai fonctionné dans la région est un avantage stratégique de notre banque, et je m’efforcerai de maintenir cette approche.
Gérer la banque dans son ensemble en termes d’activités stratégiques et de priorités est, bien sûr, différent. En tant que PDG, je ne pourrai pas m’engager avec chaque région individuellement avec la même intensité, mais j’essaierai de réaliser ce travail avec une équipe de personnes qui penseront de la même manière.
• Chaque année, vous avez procédé à une recapitalisation, le ferez-vous cette année également ?
– Non, il n’y aura pas de recapitalisation cette année. En effet, les investisseurs ont conclu lors de la due diligence que le niveau de capital est satisfaisant. Cependant, cela ne signifie pas que nous ne procéderons pas à une recapitalisation dans les années à venir.
• Le Groupe Hypo en Croatie a été sous la supervision de la Hanfa et de la HNB. Un rapport est-il connu ?
– Le processus de supervision est complet, mais nous n’avons pas reçu de rapport officiel, donc je ne voudrais pas commenter cela. Cependant, je ne m’attends à rien de négatif. J’ajouterais que le contrôle a été effectué parce que la part de Hypo Croatie dans les activités commerciales du Groupe est significative, et non parce que des irrégularités sont attendues.
• Dans quelle mesure les dernières mesures de la HNB avec la limitation des placements à 12 pour cent ont-elles entravé vos opérations, le cas échéant ?
– Cette mesure a seulement complété administrativement des mesures qui existent depuis plus de trois ans. Dans le plan d’affaires final de notre banque pour cette année, il y a une augmentation des placements de légèrement plus de 12 pour cent, mais ce chiffre coïncide par coïncidence avec celui fixé par la Banque Centrale. Nous avons essayé d’établir une relation parmi les tailles, comment croître tout en offrant simultanément un service compétitif aux clients, et le calcul était une croissance de 12,5 pour cent. Par conséquent, je m’attends à ce que la croissance prévue de la banque s’inscrive dans ces nouveaux paramètres de politique monétaire. Cependant, nous devrons certainement gérer la croissance des placements sur une base mensuelle.
• Allez-vous peut-être vous tourner davantage vers le prêt à l’État, étant donné qu’il est exclu des mesures de la Banque Centrale ?
– Dans le cadre de la croissance de 12 pour cent, notre intention est de suivre notre stratégie commerciale à moyen terme, c’est-à-dire d’augmenter la part des affaires avec les citoyens, d’intensifier les affaires avec les petites et moyennes entreprises, de financer les unités de gouvernement local dans des projets de partenariat public-privé, et de développer davantage la banque d’investissement. Nous sommes une banque d’entreprise forte, donc nous nous efforcerons principalement de fournir un service complet à nos clients existants. Ainsi, indépendamment des mesures, nous restons fidèles à notre stratégie.



