
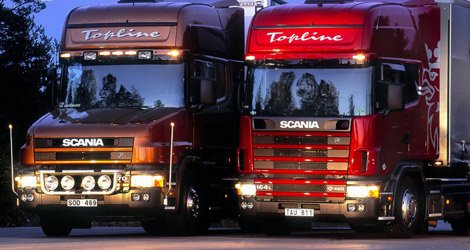
Si MAN et Scania sont combinés, une entreprise avec des revenus de 22 milliards d’euros sera créée, surpassant Volvo et DaimlerChrysler et prenant 28,6 % du marché européen, devenant ainsi la première en Europe et la troisième au monde en production de camions.
Le conseil d’administration du fabricant suédois de camions Scania a rejeté une offre d’acquisition en espèces et en actions de son concurrent allemand MAN d’une valeur de 9,6 milliards d’euros la semaine dernière, a annoncé la société suédoise. Mais commençons par le début. Lorsque Volvo a fait une offre pour acheter Scania en 1999, Leif Ostling, le directeur du petit fabricant suédois de camions, était déterminé à rejeter l’offre.
Cependant, Hakan Samuelsson, son ancien responsable de la production et du développement, avait une vision différente : partager l’ingénierie et les pièces pourrait entraîner des économies significatives, a-t-il soutenu. Les deux ne se sont pas disputés, affirment des collègues. Mais après qu’Ostling a rejeté Volvo, avec l’aide d’une décision antitrust de la Commission européenne, Samuelsson est resté seulement trois mois de plus avant de rejoindre le constructeur allemand MAN, également fabricant de camions. Entre-temps, Samuelsson est devenu le directeur de MAN et a décidé d’essayer de réaliser l’idée du début de l’article en faisant une offre pour acheter Scania.
Les arguments restent les mêmes qu’il y a sept ans. Ostling s’en tient à son mantra contre les fusions, insistant sur le fait que dans l’industrie automobile, ‘un plus un est inférieur à deux’. Samuelsson, en revanche, croit toujours aux économies d’échelle lors de l’achat d’acier et au partage des coûts des technologies coûteuses pour les moteurs, les boîtes de vitesses et les essieux, soutenant qu’un tel accord justifierait les risques d’un tel méga-accord.
L’argument en faveur de cet accord est évident. Combinez MAN et Scania et vous obtiendrez une entreprise avec des revenus de 22 milliards d’euros, surpassant Volvo et DaimlerChrysler et prenant 28,6 % du marché européen, devenant ainsi la première en Europe et la troisième au monde en production de camions. C’est un avancement significatif par rapport à la situation actuelle où MAN, avec une part de 15 %, et Scania, avec 13 %, sont largement à la traîne par rapport à leurs concurrents qui s’appuient sur leurs opérations américaines. Dans l’ensemble, MAN estime ses économies à 500 millions d’euros par an en cas de conclusion d’un accord. Cependant, la position d’Ostling ne doit pas être prise à la légère.



